Artigos

The Lobito Corridor: A Chinese Paradox
Rui Verde

The Objectives of the Lobito Corridor

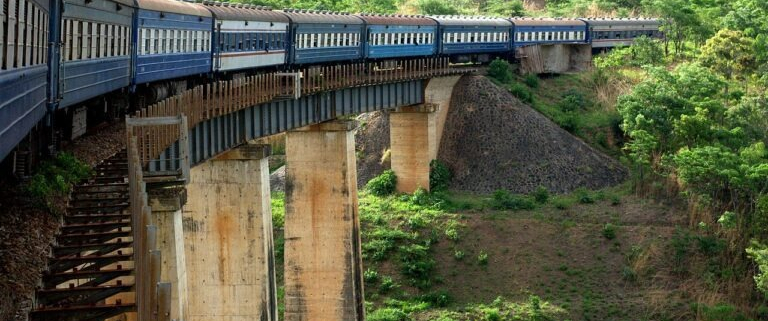
In recent years, the Lobito Corridor has become the most visible symbol of the attempt to reconfigure supply chains for critical minerals between Africa and the transatlantic market. The initiative, promoted by the United States, the European Union, and the governments of Angola and the Democratic Republic of the Congo—though some ambiguity remains regarding Zambia—seeks to offer a logistical alternative to Chinese dominance in the export of copper, cobalt, and other strategic minerals from the DRC and, to a lesser extent, from Angola1 . The rehabilitation of the railway line, the international concession, and the promise of additional investments in energy and port infrastructure are presented as a coordinated effort to strengthen Western autonomy in a sector vital to the energy transition2 .

The Chinese Paradox

However, a structural analysis reveals a more complex reality. The Lobito Corridor is undoubtedly a necessary project for the region and its international partners.

But, paradoxically, one of the major ultimate beneficiaries of its implementation is China, for three fundamental reasons: the decisive role of Mota-Engil, whose governance is heavily influenced by Chinese shareholders; the Chinese ownership of a substantial portion of the mines that will supply the corridor; and the strategic incapacity of the so-called West, marked by hesitation, a lack of vision, and a cultural environment that devalues collective ambition.

This article advocates for the Lobito Corridor as a tool for regional development and logistical diversification, but demonstrates that, in the final balance of geopolitical power, the project further strengthens China’s position, contrary to what many experts and politicians claim3 .

Mota-Engil as a Key Player: China’s Structural Influence on Its Governance

The primary reason for considering China the ultimate beneficiary of the Lobito Corridor lies in Mota-Engil’s central role in the project. The company has simultaneously become a major railway operator, one of the largest contractors for complementary works, and a player with a simultaneous presence in Angola and the DRC—something few European companies can replicate on such a scale and with such continuity. In recent years, Mota-Engil has secured key contracts for the rehabilitation of railway sections, the modernization of stations, the construction of bridges, and heavy engineering works associated with the corridor. In Angola, the company has been responsible for critical projects on the Benguela Railway (CFB), such as slope stabilization, platform renovation, and the modernization of signaling systems, in addition to being part of the consortium that manages and operates the line. In the DRC, Mota-Engil secured contracts for the rehabilitation of sections of the line between Kolwezi and Dilolo, as well as for complementary road works that ensure the connection between mining areas and the railroad4 .

Without this capacity for simultaneous execution in both countries, the Lobito Corridor simply would not move forward. The company has become the operational linchpin linking the political vision to technical reality. But it is precisely here that the decisive factor emerges: Mota-Engil is today a company with significant Chinese influence. The China Communications Construction Company’s (CCCC) acquisition of a stake in Mota-Engil—holding about one-third of the shares—and its position on the board are decisive5 .

In other words, although Mota-Engil remains formally Portuguese, the company’s strategic control is deeply influenced by the Chinese presence6 . This has direct implications for the Lobito Corridor: the company that carries out a large part of the construction work and ensures logistical operations is, in practice, guided (or partially guided) by a Chinese state-owned corporation with global interests aligned with Beijing’s industrial policy7 .

Chinese influence over Mota-Engil is not merely formal but manifests itself in its focus on African markets where China already has a strong presence, in its coordination with Chinese engineering and mining companies, and in its ability to secure financing through Chinese banks for large-scale projects. Mota-Engil has thus become a hybrid entity, European in appearance but Chinese in its decision-making structure8 .

In a project like the Lobito Corridor, where technical execution is as important as—or even more important than—diplomacy, this fact is decisive: through Mota-Engil, China controls an essential part of the infrastructure that the West intends to use to reduce its dependence on China. It is a strategic irony that is hard to ignore.

Chinese Ownership of the Mines That Will Supply the Corridor

The second reason why China emerges as the ultimate beneficiary of the Lobito Corridor is even more structural: a substantial portion of the mines from which the minerals transported via the corridor will originate belongs to Chinese companies.

In the DRC, Chinese companies dominate the mining sector. Companies such as China Molybdenum (CMOC), Zijin Mining, and Huayou Cobalt control copper and cobalt mines that rank among the most productive in the world. Kisanfu, Tenke Fungurume, Kamoa-Kakula (in partnership with Ivanhoe, but with a strong Chinese presence in the supply chain), Mutoshi, and other strategic operations are integrated into value chains where China holds equity stakes, operational control, or long-term purchase agreements9 . Over the past two decades, China has consolidated a dominant position in the Democratic Republic of the Congo’s copper and cobalt sector. The country controls between 70% and 80% of industrial production of these minerals through majority stakes in fifteen of the largest Congolese mines. This dominance stems from a long-term strategy of acquisitions, infrastructure financing, and long-term supply contracts that tie Congolese production to Chinese value chains. China’s dependence on copper from the DRC has intensified, reaching 44.7% of its total imports in the first seven months of 2026. At the same time, the Congolese policy of banning the export of concentrate further strengthens China’s position, since the new smelters needed to process the ore are financed primarily by Chinese capital, closing the cycle of control from extraction to processing10 .

The Lobito Corridor was designed to offer a logistical alternative for transporting these minerals, which currently go mostly to ports in Tanzania and South Africa. However, changing the route does not change ownership. If the minerals continue to be extracted by Chinese companies, the corridor merely facilitates the export of resources controlled by Beijing, now through infrastructure promoted by the West.

China benefits in two ways because the Lobito Corridor simultaneously offers it logistical efficiency and geopolitical leverage.

First, it significantly reduces transportation costs by providing a shorter, more stable, and less congested route to the Atlantic.

Second, it gives Beijing greater strategic flexibility: by diversifying its export routes, China can now direct these minerals to both Western and Asian markets.

Furthermore, China has demonstrated the ability to vertically integrate these supply chains: from extraction to processing, through refining and battery production. By ac ly accelerating the flow of minerals, the corridor strengthens China’s position in the global value chain, even as Western rhetoric claims the opposite.

It is important to emphasize that this reality does not stem from any recent Western mismanagement, but from two decades of consistent, patient, and strategically oriented Chinese investment. China consolidated its positions in the DRC while the West hesitated, retreated, or limited itself to short-term interventions. The Lobito Corridor arrives too late to alter this ownership structure.

The West’s Strategic Inability: The Reflection of a Civilization in Self-Doubt

The third reason why China emerges as the ultimate beneficiary of the Lobito Corridor is more profound and less visible: the West has, to a large extent, lost its ability to think strategically and to act with a will to win. This assertion may seem excessive, but it is supported by cultural, sociological, and economic analyses. One need only observe mainstream cultural production—for example, Netflix series—to discern a recurring pattern: Western heroes are often defeated, skeptical, traumatized figures who distrust the system and are unable to believe in a collective future11 .

This cultural environment is not irrelevant, as it shapes expectations, influences political and economic elites, and reduces the ability to mobilize societies for long-term projects.

In contrast, productions from other regions—from Asia to the Middle East—feature confident protagonists who are integrated into the system and focused on progress and overcoming challenges.

The contrast is revealing, as it demonstrates that the West doubts itself while other regions believe in their future. Joseph Schumpeter anticipated part of this phenomenon by arguing that capitalism could collapse not for economic reasons, but for ideological ones. For Schumpeter, the success of capitalism would create intellectual elites who, while benefiting from the system, would become critical of the system itself, eroding the cultural legitimacy that underpins the market economy12 .

This erosion is evident in the hesitations, delays, and contradictions that have marked the Lobito Corridor. The project was announced with great enthusiasm, but its implementation has been marked by institutional confusion, excessive marketing, a lack of coordination among partners, and a tendency to promise more than is actually delivered.

Meanwhile, China observes, invests, consolidates its positions, and benefits from the infrastructure that others finance and promote. The West seems to have lost the ability to act with the strategic clarity that characterized decisive historical moments—from European reconstruction to investment in science and technology during the Cold War. Today, ambition is often replaced by communication; strategy, by slogans; and execution, by hesitation.

Conclusion

On balance, the Lobito Corridor reveals a paradox that is hard to ignore. It is a necessary, useful, and structurally transformative project for Angola, the DRC, and the entire south-central African region. The modernization of the railroad, the creation of new economic opportunities, the reduction of logistics costs, and the opening of an alternative to traditional routes represent concrete and immediate gains. For the so-called West, the corridor emerges as instrument for diversifying supply chains in a context of increasingly intense geoeconomic competition.

However, when one examines the project’s underlying structure, it becomes evident that China emerges as the major structural beneficiary. The decisive influence it exerts over Mota-Engil—the company responsible for essential aspects of the project’s implementation and operation—its ownership of a substantial portion of the mines that will supply the corridor, and Western strategic hesitation all converge to strengthen China’s position.

This observation does not mean that the Lobito Corridor is a Western failure. On the contrary, it demonstrates that well-intentioned initiatives, when not accompanied by a consistent strategic vision, can end up reinforcing precisely the power they were intended to balance. China did not “win” the Lobito Corridor; rather, the West failed to truly step up to the plate with the determination, coherence, and capacity for execution that the moment demanded.

At the end of the day, there is no alternative but to abandon this confrontational perspective and seek a collaborative solution that places Angola and the DRC at the center of decision-making. Persisting in a narrative of absolute competition between the West and China only weakens the corridor, fuels suspicion, and creates tensions that could jeopardize its sustainability.

The Lobito Corridor will succeed if it overcomes the geopolitical disputes surrounding it and becomes an instrument of regional development. Cooperation—even if pragmatic, even if limited—is the only way to ensure that the corridor’s benefits are not concentrated exclusively among external actors.

The choice is clear: either the corridor establishes itself as a platform for convergence, where different international interests are coordinated in a transparent manner focused on local development, or it risks becoming yet another project hijacked by external agendas. The choice does not depend solely on Washington, Brussels, or Beijing; it depends above all on the ability of the region’s governments (Angola and the DRC) to demand that the corridor serve, first and foremost, their own citizens.


1 And also from Zambia, which, however, seems more interested in TAZARA—an alternative route to the Indian Ocean. China, Tanzania, and Zambia are currently implementing a plan for the extensive modernization of TAZARA, including the complete rehabilitation of the railway, new locomotives, digitization, and a possible concession to Chinese operators.

2 See Mpiana Tshintenge, “Lobito Corridor: The Geopolitical Reconfiguration of Mineral Transport Flows from the DRC and Zambia,” Konrad Adenauer Stiftung, 2026.

3 As one example among countless articles, see Africa Briefing. (2026). “US backs Lobito Corridor to counter China.” Africa Briefing. https://africabriefing.com/us-backs-lobito-corridor-to-counter-china/#google_vignette

4 Castro, F. (August 26, 2026). Mota◻Engil Signs $1.8 Billion Contract for Railroad in the DR Congo. ECO. https://eco.sapo.pt/2026/08/26/mota-engil-ganha-contrato-para-ferrovia-no-congo;

5Jornal de Negócios. (2020, November 5). Chinese firm CCCC acquires 30% of Mota◻Engil. Jornal de Negócios. https://www.jornaldenegocios.pt/empresas/industria/detalhe/chinesa-cccc-compra-30-da-mota-engil

6 Youkee, M. (November 20, 2020). Chinese Expansion with a Portuguese Face: CCCC’s Acquisition of Mota◻Engil. Dialogue Earth. https://dialogue.earth/pt-br/negocios/38445-expansao-chinesa-portugal-mota-engil-america-latina-africa-cccc

7 Pirio, G. (2024). Should a Federal Agency Be Supporting Chinese Companies Sanctioned by the U.S. Government? Unpublished manuscript.

8 Ibid.

9 Hidayat, M. (September 8, 2026). China Tightens Its DRC Copper Grip — 44.7% Share. Discovery Alert. https://discoveryalert.com/analysis/china-drc-copper-dominance.

10 Ibid.

11Booker, C. (2004). The Seven Basic Plots: Why We Tell Stories, Continuum; Han, B.-C. (2015). The Burnout Society. Stanford University Press. Sun, W. (2020). Chinese Soft Power and Television Drama. Routledge.

12 Schumpeter, J. A. (1942). Capitalism, Socialism, and Democracy. Harper & Brothers.

O Corredor do Lobito: um Paradoxo Chinês

Rui Verde

Os Objetivos do Corredor do Lobito

O Corredor do Lobito tornou‑se, nos últimos anos, o símbolo mais visível da tentativa de reconfiguração das cadeias de abastecimento de minerais críticos entre África e o mercado transatlântico. A iniciativa, promovida pelos Estados Unidos, União Europeia e governos de Angola e República Democrática do Congo,- na Zâmbia persiste alguma ambiguidade- procura oferecer uma alternativa logística ao predomínio chinês na exportação de cobre, cobalto e outros minerais estratégicos provenientes da RDC e, em menor escala, de Angola[1]. A reabilitação da linha férrea, a concessão internacional e a promessa de investimentos complementares em infraestruturas energéticas e portuárias são apresentados como um esforço coordenado para reforçar a autonomia Ocidental num sector vital para a transição energética[2].

O Paradoxo Chinês

Contudo, uma análise estrutural revela uma realidade mais complexa. O Corredor do Lobito é, sem dúvida, um projecto necessário para a região e para os seus parceiros internacionais.

Mas, paradoxalmente, um dos grandes beneficiários final da sua operacionalização é a China, por três razões fundamentais: o papel determinante da Mota‑Engil, cuja governação é fortemente influenciada por acionistas chineses; a propriedade chinesa de uma parte substancial das minas que alimentarão o corredor; e a incapacidade estratégica do chamado Ocidente, marcada por hesitações, falta de visão e um ambiente cultural que desvaloriza a ambição colectiva.

Este artigo defende o Corredor do Lobito como instrumento de desenvolvimento regional e diversificação logística, mas demonstra que, no equilíbrio final de poder geopolítico, o projecto reforça mais a posição chinesa, ao contrário do que muitos especialistas e políticos alegam[3].

A Mota‑Engil como Peça Determinante: a Influência Estrutural da China na sua Governação

A primeira razão para considerar a China como beneficiária final do Corredor do Lobito reside na centralidade da Mota‑Engil no projecto. A empresa tornou‑se, simultaneamente, um relevante operador ferroviário, um dos maiores adjudicatários de obras complementares e um actor com presença simultânea em Angola e na RDC, algo que poucas empresas europeias conseguem replicar com escala e continuidade. Nos últimos anos, a Mota‑Engil assegurou contratos essenciais para a reabilitação de troços ferroviários, modernização de estações, construção de pontes e obras de engenharia pesada associadas ao corredor. Em Angola, a empresa tem sido responsável por intervenções críticas na linha do Caminho‑de‑Ferro de Benguela (CFB), como a estabilização de taludes, renovação de plataformas e modernização de sistemas de sinalização, além de fazer parte do consórcio que gere e explora a linha. Na RDC, a Mota‑Engil obteve contratos para a reabilitação de segmentos da linha entre Kolwezi e Dilolo, bem como para obras rodoviárias complementares que garantem a ligação entre zonas mineiras e a ferrovia[4].

Sem esta capacidade de execução simultânea nos dois países, o Corredor do Lobito simplesmente não avançaria. A empresa tornou‑se o eixo operacional que liga a visão política à realidade técnica. Mas é precisamente aqui que emerge o elemento decisivo: a Mota‑Engil é hoje uma empresa com influência chinesa determinante. A entrada da China Communications Construction Company (CCCC) no capital da Mota‑Engil, com cerca de um terço das ações, e a sua posição na administração são determinantes[5].

Ou seja, embora a Mota‑Engil continue formalmente portuguesa, o controlo estratégico da empresa está profundamente condicionado pela presença chinesa[6]. Isto tem implicações diretas no Corredor do Lobito: a empresa que executa grande parte das obras e que assegura a operacionalização logística é, na prática, orientada (ou parcialmente orientada) por uma corporação estatal chinesa com interesses globais alinhados com a política industrial de Pequim[7].

A influência chinesa na Mota‑Engil não é apenas formal, mas manifesta‑se na orientação para mercados africanos onde a China já possui forte presença, na articulação com empresas chinesas de engenharia e mineração, e na capacidade de mobilizar financiamento através de bancos chineses para projetos de grande escala. A Mota‑Engil tornou‑se, assim, um instrumento híbrido, simultaneamente europeu na fachada e chinês na estrutura de decisão[8].

Num projecto como o Corredor do Lobito, onde a execução técnica é tão ou mais importante do que a diplomacia, este facto é decisivo: a China controla, através da Mota‑Engil, uma parte essencial da infraestrutura que o Ocidente pretende usar para reduzir a dependência da China. É uma ironia estratégica difícil de ignorar.

A Propriedade Chinesa das Minas que Alimentarão o Corredor

A segunda razão pela qual a China emerge como beneficiária final do Corredor do Lobito é ainda mais estrutural: uma parte substancial das minas de onde sairão os minerais transportados pelo corredor pertence a empresas chinesas.

Na RDC, a presença chinesa no sector mineiro é dominante. Empresas como a China Molybdenum (CMOC), a Zijin Mining e a Huayou Cobalt controlam minas de cobre e cobalto que figuram entre as mais produtivas do mundo. Kisanfu, Tenke Fungurume, Kamoa‑Kakula (em parceria com a Ivanhoe, mas com forte presença chinesa na cadeia de fornecimento), Mutoshi e outras operações estratégicas estão integradas em cadeias de valor onde a China detém participação acionista, controlo operacional ou contratos de compra de longo prazo[9]. A China consolidou, ao longo das últimas duas décadas, uma posição dominante no setor de cobre e cobalto da República Democrática do Congo. O país controla entre 70% e 80% da produção industrial destes minerais, através de participações maioritárias em quinze das maiores minas congolesas. Esse domínio resulta de uma estratégia prolongada de aquisições, financiamento de infraestruturas e contratos de fornecimento de longo prazo que amarram a produção congolesa às cadeias de valor chinesas. A dependência da China em relação ao cobre da RDC intensificou‑se, atingindo 44,7% das suas importações totais nos primeiros sete meses de 2026. Paralelamente, a política congolesa de proibir a exportação de concentrado reforça ainda mais a posição chinesa, já que os novos smelters necessários para processar o minério são financiados sobretudo por capital chinês, fechando o ciclo de controlo desde a extração até ao processamento[10].

O Corredor do Lobito foi concebido para oferecer uma alternativa logística ao transporte destes minerais, que atualmente seguem maioritariamente para portos da Tanzânia e da África do Sul. Contudo, alterar a rota não altera a propriedade. Se os minerais continuam a ser extraídos por empresas chinesas, o corredor apenas facilita a exportação de recursos controlados por Pequim, agora através de uma infraestrutura promovida pelo Ocidente.

A China beneficia duplamente porque o Corredor do Lobito lhe oferece, simultaneamente, eficiência logística e margem geopolítica.

Em primeiro lugar, reduz de forma significativa os custos de transporte ao disponibilizar uma rota mais curta, mais estável e menos congestionada para o Atlântico.

Em segundo lugar, confere a Pequim uma flexibilidade estratégica acrescida: ao diversificar as vias de exportação, a China passa a poder direcionar estes minerais tanto para mercados ocidentais como para mercados asiáticos.

Além disso, a China tem demonstrado capacidade para integrar verticalmente estas cadeias: desde a extração ao processamento, passando pela refinação e pela produção de baterias. O corredor, ao acelerar o fluxo de minerais, reforça a posição chinesa na cadeia global de valor, mesmo quando o discurso Ocidental pretende o contrário.

É importante sublinhar que esta realidade não decorre de qualquer má gestão Ocidental recente, mas de duas décadas de investimento chinês consistente, paciente e estrategicamente orientado. A China consolidou posições na RDC quando o Ocidente hesitava, recuava ou se limitava a intervenções de curto prazo. O Corredor do Lobito chega tarde para alterar esta estrutura de propriedade.

A Incapacidade Estratégica do Ocidente: O Reflexo de uma Civilização em Autodúvida

A terceira razão pela qual a China emerge como beneficiária final do Corredor do Lobito é mais profunda e menos visível: o Ocidente perdeu, em grande medida, a sua capacidade de pensar estrategicamente e de agir com vontade de vencer. Esta afirmação pode parecer excessiva, mas encontra suporte em análises culturais, sociológicas e económicas. Basta observar a produção cultural dominante, por exemplo, as séries da Netflix, para perceber um padrão recorrente: os heróis ocidentais são frequentemente figuras derrotadas, céticas, traumatizadas, desconfiadas do sistema, incapazes de acreditar num futuro coletivo[11].

Este ambiente cultural não é irrelevante, pois molda expectativas, influencia elites políticas e económicas, e reduz a capacidade de mobilizar sociedades para projetos de longo prazo.

Em contraste, produções de outras regiões — da Ásia ao Médio Oriente — exibem protagonistas confiantes, integrados no sistema, orientados para o progresso e para a superação.

O contraste é revelador, uma vez que demonstra o Ocidente duvidar de si próprio enquanto outras regiões acreditam no seu futuro. Joseph Schumpeter antecipou parte deste fenómeno ao argumentar que o capitalismo poderia colapsar não por razões económicas, mas por razões ideológicas. Para Schumpeter, o sucesso do capitalismo criaria elites intelectuais que, beneficiando do sistema, se tornariam críticas do próprio sistema, corroendo a legitimidade cultural que sustenta a economia de mercado[12].

Esta erosão é visível nas hesitações, atrasos e contradições que marcaram o Corredor do Lobito. O projecto foi anunciado com grande entusiasmo, mas a execução tem sido marcada por confusão institucional, marketing excessivo, falta de coordenação entre parceiros e uma tendência para anunciar mais do que se concretiza.

Enquanto isso, a China observa, investe, consolida posições e beneficia da infraestrutura que outros financiam e promovem. O Ocidente parece ter perdido a capacidade de agir com a clareza estratégica que caracterizou momentos históricos decisivos — da reconstrução europeia ao investimento em ciência e tecnologia durante a Guerra Fria. Hoje, a ambição é frequentemente substituída por comunicação; a estratégia, por slogans; a execução, por hesitação.

Conclusão

No balanço final, o Corredor do Lobito revela um paradoxo difícil de ignorar. Trata‑se de um projecto necessário, útil e estruturalmente transformador para Angola, para a RDC e para toda a região centro‑sul africana. A modernização da ferrovia, a criação de novas oportunidades económicas, a redução dos custos logísticos e a abertura de uma alternativa às rotas tradicionais representam ganhos concretos e imediatos. Para o chamado Ocidente, o corredor surge como instrumento de diversificação das cadeias de abastecimento num contexto de competição geoeconómica cada vez mais intensa.

No entanto, quando se observa a arquitectura profunda do projecto, torna‑se evidente que a China emerge como a grande beneficiária estrutural. A influência decisiva que exerce sobre a Mota‑Engil — empresa que assegura partes essenciais da execução e operação —, a propriedade de uma parte substancial das minas que alimentarão o corredor e a hesitação estratégica Ocidental convergem para reforçar a posição chinesa.

Esta constatação não significa que o Corredor do Lobito seja um fracasso Ocidental. Pelo contrário, demonstra que iniciativas bem‑intencionadas, quando não acompanhadas de visão estratégica consistente, podem acabar por reforçar precisamente o poder que se pretendia equilibrar. A China não “venceu” o Corredor do Lobito; o Ocidente é que não entrou verdadeiramente em campo com a determinação, a coerência e a capacidade de execução que o momento exigia.

No final do dia, não há outra hipótese senão abandonar essa ótica confrontacional e procurar uma solução colaborativa que coloque Angola e a RDC no centro das decisões. Persistir numa narrativa de competição absoluta entre Ocidente e China apenas fragiliza o corredor, alimenta suspeitas e cria tensões que podem comprometer a sua sustentabilidade.

O Corredor do Lobito será bem‑sucedido se superar as disputas geopolíticas que o rodeiam e se transformar num instrumento de desenvolvimento regional. A cooperação, mesmo que pragmática, mesmo que limitada, é a única via capaz de garantir que os benefícios do corredor não se concentram exclusivamente em atores externos.

A alternativa é clara: ou o corredor se afirma como plataforma de convergência, onde diferentes interesses internacionais são articulados de forma transparente e orientada para o desenvolvimento local, ou arrisca tornar‑se mais um projecto capturado por agendas externas. A escolha não depende apenas de Washington, Bruxelas ou Pequim; depende sobretudo da capacidade dos governos da região (Angola e RDC) de exigirem que o corredor sirva, antes de mais, os seus próprios cidadãos.


[1] E também da Zâmbia, que, contudo, parece mais interessada na TAZARA-uma via alternativa para o Índico. China, Tanzânia e Zâmbia têm em curso um plano de modernização profunda da TAZARA, com a reabilitação total da via, novas locomotivas, digitalização e possível concessão a operadores chineses.

[2] Ver Mpiana Tshintenge, Corridor de Lobito. La réconfiguration géopolitique des flux de transports des Minerais de la RDC et de la Zambie, Konrad Adenuaer Stiftung, 2026.

[3] A título de exemplo entre inúmeros artigos, ver Africa Briefing. (2026). US backs Lobito Corridor to counter China. Africa Briefing. https://africabriefing.com/us-backs-lobito-corridor-to-counter-china/#google_vignette

[4] Castro, F. (2026, 26 de agosto). Mota‑Engil fecha contrato de 1,8 mil milhões de dólares para ferrovia na RD Congo. ECO. https://eco.sapo.pt/2026/08/26/mota-engil-ganha-contrato-para-ferrovia-no-congo;

[5]Jornal de Negócios. (2020, 5 de novembro). Chinesa CCCC compra 30% da Mota‑Engil. Jornal de Negócios.

https://www.jornaldenegocios.pt/empresas/industria/detalhe/chinesa-cccc-compra-30-da-mota-engil

[6] Youkee, M. (2020, 20 de novembro). Expansão chinesa com rosto português: A aquisição da Mota‑Engil pela CCCC. Dialogue Earth.

https://dialogue.earth/pt-br/negocios/38445-expansao-chinesa-portugal-mota-engil-america-latina-africa-cccc

[7] Pirio, G. (2024). Should a Federal Agency be Supporting Chinese Companies Sanctioned by the US Government? Manuscrito não publicado.

[8] Idem

[9] Hidayat, M. (2026, 8 de setembro). China Tightens Its DRC Copper Grip — 44.7% Share. Discovery Alert.

https://discoveryalert.com/analysis/china-drc-copper-dominance .

[10] Idem

[11]Booker, C. (2004). The Seven Basic Plots: Why We Tell Stories, Continuum; Han, B.-C. (2015). The Burnout Society. Stanford University Press. Sun, W. (2020). Chinese Soft Power and Television Drama.

Routledge.

[12] Schumpeter, J. A. (1942). Capitalism, Socialism and Democracy. Harper & Brothers.
Retorno ao século XIX? A Nova Política Americana para África da Administração Trump

Rui VerdeDiretor Investigação CEDESA

Durante o primeiro ano do seu mandato, Donald Trump não demonstrou qualquer interesse particular por África.

O continente parecia permanecer na periferia das prioridades estratégicas de Washington, reduzido a notas de rodapé em discursos sobre terrorismo, migração ou uma putativa proteção do cristianismo na Nigéria.

Contudo, algo mudou recentemente. A súbita reorientação da política externa norte‑americana em direção ao continente africano não surge do nada: é impulsionada por J.D. Vance e Marco Rubio, que vêem mais além da retórica confusa de Trump e compreenderam que África se tornou um dos tabuleiros centrais da competição sistémica com a China.

A estratégia é subtil — ou pretende sê-lo — evitando hostilizar Beijing de forma explícita, mas o subtexto é evidente: os EUA querem recuperar terreno num continente onde a China consolidou uma presença económica, diplomática e industrial sem precedentes.

O que emerge agora é uma política americana para África que combina a possibilidade do poder militar, a capacidade financeira e a diplomacia agressiva, com o objetivo de garantir acesso privilegiado a terras raras, minerais críticos e recursos estratégicos indispensáveis às cadeias de valor do século XXI.

A retórica é moderna, mas a lógica lembra o retorno ao imperialismo das canhoneiras do século XIX: projeção de força, criação de dependências e captura de ativos estratégicos sob o pretexto de “estabilidade” e “parcerias”. O Estado imperial vai à frente, ou ao lado, para abrir caminho para as suas empresas privadas.

A cimeira inaugural de minerais críticos organizada por Washington esta semana — reunindo representantes de 54 países, muitos deles africanos — foi apresentada como um encontro diplomático.

Contudo, nos bastidores, a mensagem dirigida aos investidores foi inequívoca: os EUA e os seus aliados estão dispostos a gastar bastante dinheiro para redesenhar as cadeias globais de abastecimento mineral provenientes de África.

O secretário de Estado, Marco Rubio, evitou mencionar a China, preferindo alertar para cadeias de valor “excessivamente concentradas” e para a vulnerabilidade criada por décadas de deslocalização industrial. A mensagem implícita foi clara: assegurar estes recursos exigirá novas estratégias e capital político e financeiro.

A estratégia americana já está em marcha. Na véspera da cimeira, a Glencore — gigante suíça das commodities — acordou vender 40% dos seus ativos de cobre e cobalto na República Democrática do Congo (RDC) a um consórcio apoiado pelo governo dos EUA, por 3,6 mil milhões de dólares.

O valor surpreendeu analistas e operadores do setor. Como observou Calisto Radithipa, cofundador da Kemcore, “reflete como o capital ocidental está agora disposto a pagar para garantir controlo não chinês de ativos-chave”.

Rubio pretende tornar estes prémios sustentáveis, propondo uma Zona de Comércio Preferencial com preços mínimos que estabilizem mercados afetados por excesso de oferta e manipulação de preços. O objetivo é simples: dar confiança aos investidores de que projetos fora da esfera chinesa podem gerar retornos previsíveis.

A isto soma-se a proposta de um stock estratégico de 12 mil milhões de dólares para minerais críticos — um instrumento que a União Europeia e o Japão também estudam, numa tentativa de amortecer choques e contrariar práticas de mercado dominadas por Beijing

Para produtores africanos como Angola, RDC, Gabão, Nigéria e Zâmbia, esta mudança abre uma janela rara de alavancagem. O acordo da Glencore demonstra que os governos ocidentais estão dispostos a colocar dinheiro em cima da mesa.

Mas transformar este momento numa vantagem duradoura exige planeamento estratégico, e não oportunismo de curto prazo, para os governos africanos.

É sobretudo importante que os dirigentes africanos não desperdicem os eventuais ganhos em luxos e apropriação corrupta privada, e ao mesmo tempo, mantenham a sua autonomia estratégica face às grandes potências.

A presença do presidente da RDC em Washington esta semana ilustra bem esta dinâmica. Félix Tshisekedi procurou reforçar a posição do seu país num contexto de crescente interesse ocidental pelos minerais críticos.

Num evento da Câmara de Comércio dos EUA, apresentou a RDC como “parceiro estratégico” na tentativa americana de assegurar cadeias de abastecimento essenciais para veículos elétricos, tecnologias de defesa e inteligência artificial. Como outros países africanos, a RDC — maior produtora mundial de cobalto — quer ultrapassar o modelo de exportação de matérias-primas e avançar para o processamento e a manufatura.

O desafio é monumental: a cadeia de valor congolesa é dominada por empresas chinesas, desde a extração até à refinação, que ocorre maioritariamente na China.

Tshisekedi tenta inverter esta dependência, ligando a nova parceria com os EUA à segurança interna. Argumenta que a mineração ilícita e as cadeias informais alimentam a violência no leste da RDC. Formalizar essas cadeias e reforçar a rastreabilidade seria, segundo ele, essencial para estabilizar o país e proteger investimentos de longo prazo.

Há duas grandes dúvidas:

Tshisekedi é um líder fraco, que não domina o seu território, e está empenhado numa espécie de guerra civil, que tem estado a perder. Quer a intervenção da força dos Estados Unidos para contrapor ao Ruanda.

Além disso, a China tem estado silenciosa, a observar, mas é impossível que não reaja, quando perceber que há movimento efetivo no terreno, e não apenas a habitual retórica oca de Donald Trump. É que neste caso nem é ele o motor americano, mas dois dos seus ajudantes, que antes de o serem eram realistas e críticos das asneiras de Trump (Vance e Rubio).

Em termos da perspetiva africana, há que aferir se estamos perante uma nova oportunidade para África ou apenas perante uma atualização tecnológica do velho extrativismo imperial?

A disposição dos EUA para pagar prémios elevados por ativos estratégicos pode fortalecer a posição negocial dos países africanos, mas também pode cristalizar novas dependências, agora sob a bandeira da “segurança das cadeias de abastecimento”.

A história ensina que momentos como este são raros e perigosos. África encontra-se, mais uma vez, no centro de uma disputa global entre grandes potências.

A diferença é que, desta vez, o continente tem maior margem de manobra, maior consciência estratégica e maior capacidade de exigir contrapartidas.

A questão decisiva será saber se os governos africanos conseguem transformar esta conjuntura num projeto de desenvolvimento endógeno — ou se permitirão que o século XXI repita, com novos atores e novas tecnologias, as velhas lógicas das canhoneiras e as habituais práticas de corrupção e enriquecimento privado dos dirigentes.

E falta ver o que fará a China. Deng Xiao Ping ensinou que a estratégia mundial chinesa era “esconder a força e aguardar o momento certo” ((韬光养晦).

Referências:

Adekoge, Y. (2026), Reshaping supply chains, Semafor, https://www.semafor.com/newsletter/02/06/2026/critical-minerals-in-the-spotlight?utm_source=newslettershare&utm_medium=africa&utm_campaign=FirstWord#

Borges De Lima, I., & Leal Filho, W. (Eds.). (2015). Rare earths industry: Technological, economic, and environmental implications (1st ed.). Elsevier

Naidoo, P. (2024)Supply chain latest: US–China, Africa, and critical minerals.Bloomberg, https://www.bloomberg.com/news/newsletters/2024-08-19/supply-chain-latest-us-china-africa-and-critical-minerals

Kavanagh, M. (2025),Bloomberg.US vows over $1 billion for Congo critical minerals supply chain. (2025, December 5). https://www.bloomberg.com/news/articles/2025-12-05/us-vows-over-1-billion-for-congo-critical-minerals-supply-chain

Naidoo, P. (2024)Supply chain latest: US–China, Africa, and critical minerals.Bloomberg, https://www.bloomberg.com/news/newsletters/2024-08-19/supply-chain-latest-us-china-africa-and-critical-minerals

Campbell, B.K. (2013). Introduction. In: Campbell, B.K. (eds) Modes of Governance and Revenue Flows in African Mining. International Political Economy Series. Palgrave Macmillan, London. https://doi.org/10.1057/9781137332318_1

After all, the United States is the largest beneficiary of China’s global loans!

João Shang – Research Associate at CEDESA and Kwenda Institute

An overlooked fact that is redefining the global narrative

For many years, Washington and its allies have repeatedly warned countries about the “risks of Chinese loans,” portraying China’s international financing as a supposed “debt trap.” However, AidData’s latest report reveals a disruptive fact: between 2000 and 2023, the United States was actually the country that received the most official Chinese loans worldwide.

Of the $2.2 trillion in foreign loans granted by China to more than 200 countries and regions, more than $200 billion went to the US. That’s nearly 2,500 projects, spread across virtually every US state.

This result not only contradicts the prevailing perception in the international media, but also offers a new perspective on global capital flows. The world has always associated Chinese loans with development financing and infrastructure exports to poor countries. However, reality shows that Chinese capital has penetrated deeply into the global value chains of more developed countries, reshaping the international financial order.

Why has the United States become the “biggest beneficiary”?

According to AidData data, Chinese loans to the US are mainly concentrated in three areas:

1. Credit for corporate liquidity: the “hidden dependence” that the US avoids admitting

More than half of the loans involve syndicated loans in which Chinese banks participate. Many multinationals—including Fortune 500 companies—have turned to Chinese financing when facing cash pressures, undergoing mergers, or seeking to expand operations.

These loans do not involve controlling stakes or transfers of power and are common practice in the international financial market. But they reveal one fact: Chinese capital has become an indispensable part of the U.S. corporate financing system — something that contrasts with the traditional narrative that “the U.S. economy is financially self-sufficient.”

2. High-tech acquisitions: the “Chinese shadow” in sensitive US industrial chains. The report cites several cases of Chinese companies acquiring US technology companies, such as OmniVision (image sensors), Paslin (industrial automation), and Ingram Micro (electronic distribution).

All of these transactions received financing from Chinese state institutions. Even when some companies were subsequently acquired by US capital, Chinese financing was crucial in enabling the transactions at the decisive moment. This demonstrates that Chinese capital has already played a significant role in the US technology ecosystem—something largely ignored by US political discourse.

3. Infrastructure investments: from natural gas to airports

From LNG facilities to pipelines, transmission lines, and airport terminals, several strategic US projects have received official Chinese financing. Although the internal US debate often treats these initiatives with concern, AidData shows that, over the past twenty years, dozens of projects essential to US economic security have had Chinese financial participation.

The profound transformation of China’s external lending structure: from aid to strategic investment. The traditional view that Chinese loans are directed primarily to developing countries is outdated.

The report reveals a structural change: In 2000: 88% of loans went to low-income countries. In 2023: only 24%. The main current beneficiaries: US, UK, European Union. This change reflects a combination of China’s national strategy, financial expansion, and industrial evolution.

The impact of “Made in China 2025”

The plan launched in 2015 prioritized sectors such as robotics, automation, aerospace, new materials, semiconductors, and information technology.

AidData notes that after 2015, Chinese loans for international mergers and acquisitions grew rapidly, reflecting this strategy. Thus, China uses state capital to fill technological gaps and integrate into advanced value chains through global acquisitions.

Accelerated expansion of loans for strategic minerals. Between 2021 and 2023, China approved more than 100 financing projects related to critical minerals, totaling more than $14 billion, focused on: lithium (electric cars), cobalt, copper, rare earths, and strategic materials. This reveals a clear strategy: to build a “global resource security network” through loans.

Change of stance in the US and Europe: from criticism to imitation

The geopolitical significance is clear: over the last decade, the G7 countries have changed their attitude. US: from criticism to resumption of state financing. After reducing foreign aid during the Trump administration, the US has significantly increased the budget of the US International Development Finance Corporation (DFC), expanded loans even to rich countries, and strengthened the supervision of foreign investments with national security criteria. This shows that the US has realized that without competing in strategic financing, it would lose ground to China.

Europe: criticizing China, copying China, competing with China

The United Kingdom has reviewed Chinese investments in nuclear energy and ports. The European Union has launched Global Gateway, countering Belt and Road. Germany and France have strengthened protection against foreign acquisitions of high-tech companies. Europe is full of contradictions: it criticizes Chinese financing, but imitates Chinese methods to compete with them.

Global capital competition has entered the “era of geo-finance.”

Data shows that loans are no longer just economic instruments, but tools for international influence, technological acquisition, supply chain construction, and securing strategic resources.

In this context, capital competition will have three levels: Developed countries: competition for technologies and strategic assets. Global South: competition for influence. Resource countries: focus on minerals and energy. The old “aid paradigm” is disappearing.

China-US financial relations will be more interdependent and more complex

Even with greater regulatory scrutiny, the US financial market cannot completely block Chinese capital: syndicated loans have multiple participants, and global supply chains remain highly interdependent. The future will be a scenario of “superficial tightening, real interdependence.”

A global financial story misunderstood for twenty years

Labels such as “Chinese debt export” or “debt trap” have been widely politicized, suggesting that Chinese capital was limited to the developing world.

AidData debunks this narrative:

The biggest beneficiaries were not the poorest, but the richest.

Global competition is not only taking place in the Global South, but also within the developed world.

The real change is not China leaving—it is the financial world moving toward China.

We are facing a silent but profound transformation that alters the global balance of power and redefines the dynamics of international capital.

Over the next ten years, global competition will not only be technological, but also a competition between financial systems — and their rules are increasingly aligned with the model that China has championed and is now expanding to the world.

Afinal, os Estados Unidos são os maiores beneficiários dos empréstimos globais da China!

João Shang- Investigador Associado do CEDESA e Kwenda Institute

Um fato negligenciado que está redefinindo a narrativa global

Durante muitos anos, Washington e seus aliados alertaram repetidamente os países sobre os “riscos dos empréstimos chineses”, retratando o financiamento internacional da China como um suposto “armadilha da dívida”. No entanto, o mais recente relatório da AidData revela um fato disruptivo: entre 2000 e 2023, os Estados Unidos foram, na verdade, o país que mais recebeu empréstimos oficiais chineses em todo o mundo.

Dos US$ 2,2 trilhões em empréstimos externos concedidos pela China a mais de 200 países e regiões, mais de US$ 200 bilhões foram destinados aos EUA. São quase 2.500 projetos, distribuídos praticamente em todos os estados norte-americanos.

Esse resultado não apenas contraria a percepção dominante da mídia internacional, como também oferece uma nova perspetiva sobre os fluxos de capital global. O mundo sempre associou os empréstimos chineses ao financiamento do desenvolvimento e à exportação de infraestrutura para países pobres. Contudo, a realidade mostra que o capital chinês penetrou profundamente nas cadeias globais de valor dos países mais desenvolvidos, reconfigurando a ordem financeira internacional.

Por que os Estados Unidos se tornaram o “maior beneficiário”?

Segundo os dados da AidData, os empréstimos chineses para os EUA concentram-se principalmente em três áreas:

1. Crédito para liquidez empresarial: a “dependência oculta” que os EUA evitam admitir

Mais da metade dos empréstimos envolve créditos sindicalizados dos quais os bancos chineses participam. Muitas multinacionais — incluindo empresas da Fortune 500 — recorreram a financiamento chinês quando enfrentaram pressões de caixa, realizaram fusões ou buscavam expandir operações.

Esses empréstimos: não envolvem controle acionário, não implicam transferência de poder, são práticas comuns no mercado financeiro internacional. Mas revelam um fato: o capital chinês tornou-se parte indispensável do sistema de financiamento corporativo dos EUA — algo que contrasta com a narrativa tradicional de que “a economia americana é financeiramente autossuficiente”.

2. Aquisições de alta tecnologia: a “sombra chinesa” nas cadeias industriais sensíveis dos EUA. O relatório cita vários casos de empresas chinesas adquirindo companhias de tecnologia norte-americanas, como: OmniVision (sensores de imagem), Paslin (automação industrial), Ingram Micro (distribuição eletrônica).

Todas essas transações receberam financiamento de instituições estatais chinesas. Mesmo quando algumas empresas foram posteriormente adquiridas por capital americano, o financiamento chinês foi crucial para viabilizar as operações no momento decisivo. Isso demonstra que o capital chinês já desempenhou um papel relevante no ecossistema tecnológico dos EUA — algo amplamente ignorado pelo discurso político norte-americano.

3. Investimentos em infraestrutura — do gás natural aos aeroportos

De instalações de GNL a oleodutos, linhas de transmissão e terminais aeroportuários, vários projetos estratégicos dos EUA receberam financiamento oficial chinês. Embora o debate interno dos EUA frequentemente trate essas iniciativas com preocupação, a AidData mostra que, nos últimos vinte anos, dezenas de projetos essenciais à segurança econômica norte-americana tiveram participação financeira da China.

A profunda transformação da estrutura dos empréstimos externos da China: de assistência a investimento estratégico. A visão tradicional de que os empréstimos chineses são dirigidos principalmente aos países em desenvolvimento está desatualizada.

O relatório revela uma mudança estrutural: Em 2000: 88% dos empréstimos iam para países de baixa renda. Em 2023: apenas 24% Os principais beneficiários atuais: EUA, Reino Unido, União Europeia. Essa mudança reflete uma combinação de estratégia nacional, expansão financeira e evolução industrial da China.

O impacto do “Made in China 2025”

O plano lançado em 2015 priorizou setores como: robótica, automação, aeroespacial, novos materiais, semicondutores, tecnologia da informação.

A AidData observa que, após 2015, os empréstimos chineses destinados a fusões e aquisições internacionais cresceram rapidamente, refletindo essa estratégia. Assim, a China usa capital estatal para suprir lacunas tecnológicas e integrar-se às cadeias de valor avançadas por meio de aquisições globais.

Expansão acelerada dos empréstimos para minerais estratégicos. Entre 2021 e 2023, a China aprovou mais de 100 projetos de financiamento relacionados a minerais críticos, somando mais de US$ 14 bilhões, focados em: lítio (carros elétricos), cobalto, cobre, terras raras, materiais estratégicos.Isso revela uma estratégia clara: construir uma “rede global de segurança de recursos” por meio de empréstimos.

Mudança de postura nos EUA e Europa: da crítica à imitação

O significado geopolítico é claro: ao longo da última década, os países do G7 mudaram de atitude. EUA: de críticas à retomada do financiamento estatal. Após reduzir ajuda externa durante o governo Trump, os EUA: aumentaram significativamente o orçamento da DFC (U.S. International Development Finance Corporation), expandiram empréstimos até mesmo para países ricos, reforçaram a supervisão de investimentos externos com critérios de segurança nacional. Isso demonstra que os EUA perceberam que, sem competir no financiamento estratégico, perderiam espaço para a China.

Europa: criticar a China, copiar a China, competir com a China

O Reino Unido revisou investimentos chineses em energia nuclear e portos. A União Europeia lançou o Global Gateway, contrapondo-se à Belt and Road. Alemanha e França reforçaram a proteção contra aquisições estrangeiras de empresas de alta tecnologia. A Europa está cheia de contradições: critica os financiamentos chineses, mas imita os métodos chineses para competir com eles.

A competição global de capital entrou na “era da geofinança”

Os dados mostram que os empréstimos já não são apenas instrumentos econômicos, mas sim ferramentas de: influência internacional, aquisição tecnológica, construção de cadeias de suprimento, garantia de recursos estratégicos.

Nesse contexto, a competição de capital terá três níveis: Países desenvolvidos: disputa por tecnologias e ativos estratégicos. Sul Global: campo de competição por influência. Países de recursos: foco em minerais e energia. O antigo “paradigma da ajuda” está desaparecendo.

As relações financeiras China-EUA serão mais interdependentes e mais complexas

Mesmo com maior rigor regulatório, o mercado financeiro norte-americano não pode bloquear totalmente o capital chinês: empréstimos sindicalizados têm múltiplos participantes, cadeias de suprimentos globais mantêm alta interdependência. O futuro será um cenário de “aperto superficial, interdependência real”.

Uma história financeira global mal compreendida durante vinte anos

Rótulos como “exportação de dívida chinesa” ou “armadilha da dívida” foram amplamente politizados, sugerindo que o capital chinês estava limitado ao mundo em desenvolvimento.

A AidData desmonta essa narrativa:

Os maiores beneficiários não foram os mais pobres, mas os mais ricos.

A competição global não ocorre apenas no Sul Global, mas dentro do mundo desenvolvido.

A mudança real não é a China saindo — é o mundo financeiro se movendo em direção à China.

Estamos diante de uma transformação silenciosa, porém profunda, que altera o equilíbrio global de poder e redefine a dinâmica do capital internacional.

Nos próximos dez anos, a competição global não será apenas tecnológica, mas também uma competição entre sistemas financeiros — e suas regras estão cada vez mais alinhadas ao modelo que a China tem defendido e agora expande ao mundo.

China Invested 1.4 Billion USD in the Tanzania–Zambia Railway (TAZARA)

What is the impact on the Lobito Corridor?


João Shang
Associate Researcher at CEDESA (China–Africa Area)
Visiting Professor at Beijing University of International Business and Economics


Across the vast plateau of southern Africa stretches a steel artery symbolizing friendship and cooperation between China and Africa—the Tanzania–Zambia Railway (TAZARA). Spanning approximately 1,860 km, the railway connects the port of Dar es Salaam on the Indian Ocean to the city of Kapiri Mposhi in central Zambia, crossing Tanzania’s highlands and linking landlocked, mineral-rich countries to the outside world.

TAZARA is not only an infrastructure project but also a historic symbol of Africa’s economic independence and regional integration. For resource-rich countries such as Zambia, Tanzania, and the Democratic Republic of the Congo (DRC), the railway plays a crucial role in mineral transport, trade promotion, and regional cooperation.

Zambia: The Lifeline of the Copper Economy

Zambia is one of the world’s top copper producers, and copper exports account for about 70% of its foreign exchange earnings. With TAZARA, Zambia gained an independent railway route to the Indian Ocean, reducing reliance on routes controlled by former colonial powers.

Through this railway, copper produced in the Copperbelt region is transported to the port of Dar es Salaam for export to Asia and Europe. At its peak, TAZARA handled more than one million tons of copper and other goods annually. This transport network significantly reduced logistics costs and ensured Zambia’s economic stability.

The railway also promoted integration between mining areas and industrial cities, fostering the growth of towns such as Ndola and Kapiri Mposhi and creating thousands of direct and indirect jobs.

Tanzania: A Link Between the Port and the Economic Corridor

For Tanzania, TAZARA serves not merely as a national railway but as an international trade corridor. The port of Dar es Salaam has become one of East Africa’s main mineral export hubs thanks to this line.

The growing cargo volume—including minerals, fuels, fertilizers, and industrial products—has boosted the port’s growth and driven economic development in cities along the route, such as Mbeya and Mpika, forming a new internal economic axis. TAZARA has also strengthened Tanzania’s geostrategic position within the Southern African Development Community (SADC), consolidating its role as a regional hub.

Congo-Kinshasa: An Alternative Route to the Lobito Corridor

Katanga, in southeastern DRC, is extremely rich in copper, cobalt, tantalum, and lithium. Historically, exports of these minerals were hindered by poor infrastructure. With stronger regional cooperation, many Congolese mining companies began using TAZARA, transporting their products via Lubumbashi through Zambia and then by rail to Dar es Salaam.

Although this route is slightly longer than the Lobito Corridor in Angola, it offers greater stability, safety, and reliability, especially during political instability. With rising global demand for strategic minerals—particularly cobalt and copper—TAZARA has become essential for exporting DRC’s mineral wealth and securing a steady flow of foreign exchange.

TAZARA has enhanced logistical integration between inland and coastal countries of southern Africa. Beyond linking Zambia and Tanzania, it connects through branch lines and roads with the DRC, Malawi, Rwanda, and Burundi, providing direct access to the sea. This connectivity system has greatly increased intra-African trade, supporting the goals of the African Continental Free Trade Area (AfCFTA).

Reducing Costs and Increasing Efficiency

Compared with road transport, rail is cheaper, safer, and less polluting. For mining companies, rail use can reduce logistics costs by 30% to 40%. The railway also offers greater reliability and lower risk of cargo damage.

Before the railway, many of the regions it crosses were economically isolated. TAZARA created new opportunities for employment, trade, and services, fostering progress in education, healthcare, and social infrastructure. The project became a hallmark of Sino–African cooperation aimed at improving local livelihoods.

China Invested 1.4 Billion USD to Modernize the TAZARA Railway

Despite its historic significance, TAZARA faces major challenges: aging infrastructure, outdated locomotives, and reduced capacity. Yet it remains one of China’s most comprehensive overseas cooperation projects.

Years of wear, obsolete equipment, and management issues reduced operational efficiency. In the early 21st century, China, Tanzania, and Zambia began joint inspections and negotiations, reaching a preliminary agreement on TAZARA’s revitalization.

With rising global commodity prices, especially copper, both Tanzania and Zambia became more determined to boost mineral exports. They expressed a strong interest in modernizing and expanding the railway to meet growing transport demand.

During the Beijing Summit of the Forum on China–Africa Cooperation in September 2024, the three heads of state—China, Tanzania, and Zambia—signed a Memorandum of Understanding on the TAZARA Revitalization Project.

Early this year, the TAZARA Authority signed a concession agreement with a Chinese company under which China will invest 1.4 billion USD to modernize the railway.

Why Modernize TAZARA?

After modernization—reinforced tracks, upgraded signaling, renewed locomotives, and digital management systems—railway efficiency and safety improved substantially. Average train speeds rose from 30–40 km/h to 60–80 km/h, while cargo turnaround times fell by about 40%. Annual capacity increased from under 1 million tons to between 3 and 5 million tons, with potential for further growth.

This allows Zambia’s copper and DRC’s cobalt to reach international markets more efficiently. The logistics system between inland regions and the port became faster and more reliable. Rail transport costs dropped by 30%–40% compared to road, and energy consumption nearly halved.

For example, copper transport from the Copperbelt to Dar es Salaam, which previously took 10–14 days, now takes 5–7 days. For mining companies, this means lower costs, better predictability, and greater competitiveness in the global metals market.

Dar es Salaam’s port also benefits from increased exports, generating higher revenues from port fees, storage, and currency exchange—a win-win for all involved countries.

Modernization transformed TAZARA into a transnational economic corridor based on the “resources–transport–processing–export” model. The port of Dar es Salaam was expanded and upgraded, becoming an integrated mineral export and container transport hub.

The modernization process created over 30,000 direct and indirect jobs in construction, maintenance, logistics, and management. Cities like Mpika, Mbeya, and Kapiri Mposhi grew rapidly, with more business activity and real estate development.

New passenger trains are safer and more comfortable, boosting tourism and mobility. For rural communities, the railway provides vital access to schools, hospitals, and markets, greatly improving living conditions.

Modernization strengthened economic and institutional integration among Tanzania, Zambia, and the DRC. The railway now serves as both a physical and political link fostering customs cooperation, border facilitation, and regional trade—aligned with the African Union’s Agenda 2063 for a connected, industrialized, and self-reliant continent.

The new TAZARA also supports the AfCFTA by improving the mobility of goods and people across Africa’s east–south axis. It stands as a key landmark of China’s Belt and Road Initiative (BRI) in Africa.

Future Prospects and Strategic Value

In the context of China’s Belt and Road Initiative, TAZARA takes on new strategic relevance. In the future, it should consolidate itself not only as a mineral transport route, but also as an integrated economic corridor:

Adding value to minerals – creation of industrial zones for smelting and processing copper and cobalt; Formation of a regional economic corridor – integration between rail, road, port, and energy infrastructure; Green and sustainable transport – rail transport emits less carbon and promotes ecological development; Symbol of modern Sino-African cooperation – the revitalization of TAZARA represents a new model of partnership based on mutual benefit and joint development.

The Tanzania–Zambia Railway spans borders and generations. It embodies China–Africa friendship while powering southern Africa’s economy. From Zambia’s Copperbelt to the DRC’s cobalt mines and the port of Dar es Salaam, TAZARA connects Africa’s mineral wealth to the global market.

In today’s context of deeper African regional integration and Belt and Road cooperation, TAZARA is poised for renewed vitality, continuing its irreplaceable role in mineral transport and Africa’s economic development.

China investiu 1,4 bilhão dólares na Ferrovia Tanzânia-Zâmbia (TAZARA).

Qual o impacto no Corredor Lobito?

JOÃO SHANG

Investigador Associado ao CEDESA (área China-África)

Visiting Professor na Beijing University-International Business and Economics

No vasto planalto do sul de África, estende-se uma artéria de aço que simboliza a amizade e a cooperação entre a China e a África — a Ferrovia Tanzânia-Zâmbia (TAZARA). Com aproximadamente 1.860 km de extensão, a linha ferroviária liga o porto de Dar es Salaam, no oceano Índico, à cidade de Kapiri Mposhi, no centro da Zâmbia, atravessando o planalto da Tanzânia e conectando os países do interior ricos em recursos minerais ao mundo exterior.

A TAZARA não é apenas um projeto de infraestrutura, mas também um símbolo histórico da independência econômica e da integração regional africana. Para países ricos em recursos como Zâmbia, Tanzânia e República Democrática do Congo (RDC), esta ferrovia desempenha um papel fundamental no transporte de minerais, promoção do comércio e fortalecimento da cooperação regional.

Zâmbia: a linha vital da economia do cobre

A Zâmbia é um dos principais produtores mundiais de cobre, e as exportações do metal representam cerca de 70% das receitas de divisas do país. Com a TAZARA, a Zâmbia passou a dispor de uma rota ferroviária independente para o oceano Índico, reduzindo a dependência das rotas controladas por antigos regimes coloniais.

Por meio da ferrovia, o cobre produzido na região do Copperbelt é transportado até o porto de Dar es Salaam para exportação à Ásia e à Europa. No auge das suas operações, a TAZARA chegou a movimentar mais de 1 milhão de toneladas de cobre e outros produtos por ano. Essa rede de transporte reduziu significativamente os custos logísticos e garantiu a estabilidade da economia zambiana.

Além disso, a ferrovia estimulou a integração entre as áreas mineiras e as cidades industriais, promovendo o desenvolvimento urbano e industrial de localidades como Ndola e Kapiri Mposhi, e criando milhares de empregos diretos e indiretos.

Tanzânia: elo entre o porto e o corredor econômico

Para a Tanzânia, a TAZARA não é apenas uma ferrovia nacional, mas sim um corredor internacional de comércio. O porto de Dar es Salaam tornou-se, graças à ferrovia, um dos principais centros de exportação de minerais da África Oriental.

O aumento do volume de cargas — minerais, combustíveis, fertilizantes e produtos industriais — impulsionou o crescimento do porto e fomentou a economia das cidades ao longo da linha, como Mbeya e Mpika. Assim, formou-se um novo eixo econômico interno. A existência da TAZARA também fortaleceu a posição geoestratégica da Tanzânia dentro da Comunidade de Desenvolvimento da África Austral (SADC), consolidando o país como ponto de convergência regional.

Congo Kinshasa: rota alternativa ao Corredor do Lobito para exportação mineral

A região de Katanga, no sudeste da RDC, é extremamente rica em cobre, cobalto, tântalo e lítio. Historicamente, a exportação desses minerais era dificultada por uma infraestrutura rodoviária e ferroviária precária. Com o fortalecimento da cooperação regional, muitas empresas mineradoras congolesas passaram a utilizar a TAZARA: transportam seus produtos via Lubumbashi até a Zâmbia, e de lá seguem de trem até Dar es Salaam.

Embora esta rota seja ligeiramente mais longa que o corredor de Lobito (em Angola), ela oferece maior estabilidade, segurança e confiabilidade, especialmente em períodos de instabilidade política. Com a crescente demanda mundial por minerais estratégicos —especialmente cobalto e cobre —, a TAZARA tornou-se uma via essencial para o escoamento das riquezas da RDC, garantindo uma fonte estável de receitas em moeda estrangeira. A TAZARA promoveu a integração logística entre os países do interior e os do litoral do sul da África. Além de conectar a Zâmbia e a Tanzânia, a ferrovia interliga-se, por meio de ramais e estradas, com RDC, Maláui, Ruanda e Burundi, proporcionando-lhes acesso direto ao mar.

Esse sistema de conectividade aumentou significativamente o volume de comércio intra-africano, contribuindo para os objetivos da Zona de Livre Comércio Continental Africana (AfCFTA).

Redução de custos e aumento da eficiência

Comparado ao transporte rodoviário, o ferroviário é mais econômico, mais seguro e menos poluente. Para as empresas mineiras, o uso da ferrovia pode reduzir 30% a 40% dos custos logísticos. A ferrovia também oferece maior regularidade e menor risco de deterioração das cargas minerais.

Antes da ferrovia, muitas regiões atravessadas pela linha eram economicamente isoladas. A chegada da TAZARA gerou novas oportunidades de emprego, comércio e serviços, promovendo avanços em educação, saúde e infraestrutura social. Dessa forma, o projeto tornou-se um exemplo emblemático da cooperação sino-africana voltada ao bem-estar das populações locais.

China investiu 1.4 bilhão dólares americanos para modernização de ferrovia de TAZARA

Apesar da sua importância histórica, a TAZARA enfrenta desafios crescentes:

Infraestrutura envelhecida: trilhos e locomotivas obsoletos reduzem a velocidade e a capacidade de carga; mais até o momento, a Ferrovia TAZARA (Tanzânia–Zâmbia) continua a ser um dos maiores projetos de cooperação integral já apoiados pela China no exterior.

Devido ao desgaste ao longo dos anos, à obsolescência dos equipamentos e a problemas de gestão, a capacidade operacional da ferrovia diminuiu significativamente por um período prolongado. Para superar essa situação, no início do século XXI, China, Tanzânia e Zâmbia realizaram diversas negociações e inspeções conjuntas, chegando a um acordo preliminar sobre a revitalização da Ferrovia TAZARA.

Nos últimos anos, com o aumento dos preços internacionais das commodities, especialmente do cobre, tanto a Tanzânia quanto a Zâmbia tornou-se mais empenhadas em acelerar a exportação de seus recursos minerais. Nesse contexto, ambos os países expressaram o desejo de modernizar e expandir a ferrovia, a fim de atender à crescente demanda por transporte de carga.

Durante a Cúpula de Pequim do Fórum de Cooperação China–África, realizada em setembro de 2024, os chefes de Estado dos três países — China, Tanzânia e Zâmbia — assinaram um Memorando de Entendimento sobre o Projeto de Revitalização da Ferrovia TAZARA.

No início deste ano, a Administração da Ferrovia TAZARA firmou um acordo de concessão com uma empresa chinesa, pelo qual a parte chinesa investirá 1,4 bilhão de dólares americanos para modernizar a ferrovia de TAZARA.

Porquê modernizar a ferrovia de TAZARA?

Após o processo de modernização — que incluiu reforço das vias, atualização do sistema de sinalização, renovação das locomotivas e introdução de sistemas digitais de gestão — a eficiência e a segurança ferroviária melhoraram de forma substancial. A velocidade média dos comboios passou de 30–40 km/h para 60–80 km/h, e o tempo de rotação do transporte de mercadorias diminuiu cerca de 40%. A capacidade anual aumentou de menos de 1 milhão de toneladas para 3 a 5 milhões de toneladas, com potencial para crescer ainda mais. Isto permite que o cobre da Zâmbia e o cobalto da República Democrática do Congo (RDC) sejam exportados de forma mais estável e eficiente para os mercados internacionais. Com a modernização, o sistema logístico entre o interior e o porto tornou-se mais fiável e rápido. O custo de transporte ferroviário reduziu-se em cerca de 30% a 40% em relação ao transporte rodoviário, e o consumo energético diminuiu quase para metade.

Por exemplo, o transporte de cobre desde a região de Copperbelt até ao porto de Dar es Salaam, que antes demorava entre 10 e 14 dias, agora realiza-se em 5 a 7 dias. Para as empresas mineiras, isto representa poupança de custos, maior previsibilidade logística e competitividade acrescida no mercado global de metais.

O porto de Dar es Salaam também beneficia: o aumento do volume de exportações gera maiores receitas portuárias, de armazenagem e de câmbio, resultando numa situação de ganhos mútuos para todos os países envolvidos. A modernização da TAZARA não é apenas uma melhoria técnica — ela impulsionou a criação de um corredor económico transnacional baseado no conceito “recursos–transporte–transformação–exportação”. O porto de Dar es Salaam foi ampliado e modernizado, tornando-se um centro integrado para exportação mineral e transporte de contentores. Assim, a TAZARA deixou de ser apenas um canal de escoamento de matérias-primas, passando a constituir a espinha dorsal da integração económica regional.

O processo de modernização criou mais de 30.000 empregos diretos e indiretos em construção, manutenção, logística e gestão. Cidades como Mpika, Mbeya e Kapiri Mposhi cresceram rapidamente, com maior dinamismo comercial e desenvolvimento imobiliário.

As novas composições de passageiros são mais seguras e confortáveis, facilitando o turismo e a mobilidade interna.

Para as comunidades rurais, a ferrovia representa uma ligação vital a escolas, hospitais e mercados, melhorando significativamente a qualidade de vida ao longo da linha.

A modernização reforçou a integração económica e institucional entre Tanzânia, Zâmbia e RDC. A ferrovia tornou-se um elo físico e político que favorece acordos aduaneiros, facilitação de fronteiras e comércio intrarregional. Este avanço está em consonância com a Agenda 2063 da União Africana, que visa construir uma África interligada, industrializada e autossuficiente.

A nova TAZARA é também um instrumento de apoio à Zona de Comércio Livre Continental Africana (AfCFTA), pois contribui para a mobilidade de mercadorias e pessoas no eixo leste-sul do continente. Reforço da cooperação sino-africana e da confiança internacional. A TAZARA modernizada é hoje um dos marcos mais emblemáticos da Iniciativa “Cinturão e Rota” (BRI) no continente africano.

Os resultados da modernização da Ferrovia Tanzânia-Zâmbia são profundos e multifacetados.

A linha recuperou a sua função estratégica de transporte e passou a desempenhar um papel central no crescimento económico da África Austral e Oriental.

A “nova TAZARA” acelera a exportação de minerais, dinamiza os portos, revitaliza as cidades e estreita a cooperação regional. Do ponto de vista económico, social, ambiental e político, a modernização desta ferrovia simboliza o renascimento da infraestrutura africana e o espírito de parceria ganha-ganha entre a China e a África, apontando para um futuro africano mais interligado, próspero e sustentável.

Perspetivas futuras e valor estratégico

No contexto da Iniciativa Cinturão e Rota da China, a TAZARA ganha nova relevância estratégica. No futuro, deverá consolidar-se não apenas como rota de transporte de minerais, mas também como corredor econômico integrado:

Agregação de valor aos minerais – criação de zonas industriais para fundição e processamento de cobre e cobalto; Formação de um corredor econômico regional – integração entre infraestrutura ferroviária, rodoviária, portuária e energética; Transporte verde e sustentável – o transporte ferroviário emite menos carbono e favorece o desenvolvimento ecológico; Símbolo da cooperação sino-africana moderna – a revitalização da TAZARA representa um novo modelo de parceria baseada em benefício mútuo e desenvolvimento conjunto.

A Ferrovia Tanzânia-Zâmbia é uma linha que atravessa fronteiras e gerações. Ela não apenas testemunha a amizade entre os povos da China e da África, mas também sustenta o pulso econômico do sul do continente. Do cinturão do cobre da Zâmbia às minas de cobalto da RDC, até o porto de Dar es Salam, a TAZARA conecta as riquezas minerais africanas ao mercado global.

Num novo contexto histórico, com a crescente integração regional africana e a cooperação no âmbito da Iniciativa Cinturão e Rota, a TAZARA certamente renascerá com vigor renovado, continuando a desempenhar um papel insubstituível no transporte de minerais e no desenvolvimento econômico da África.

USA: To Solve a Problem, First Create One!

When Two Giant Elephants Fight, It’s the Grass That Suffers!

JOÃO SHANG
Associate Researcher at CEDESA (China‑Africa area)
Visiting Professor at Beijing University of International Business and Economics


On October 30, 2025, Chinese President Xi Jinping and U.S. President Donald Trump met in Busan, South Korea, in what was their first face‑to‑face encounter since 2019. Despite its brevity, the meeting carried significant symbolic and strategic weight, signaling that China and the United States can, under certain circumstances, achieve mutual success and shared prosperity.

In recent years, Sino‑American relations have been marked by intense tensions — tariff disputes, technological conflicts, disagreements over Taiwan, Indo‑Pacific security issues, and vulnerabilities in global supply chains. The reunion between the two leaders was therefore interpreted as a gesture of détente and a high‑level political test to reassess the balance between the two largest powers in the international system.

Trade and Tariffs: A Temporary Truce

The main outcome of the meeting was the provisional reduction of trade tariffs. Trump announced that the United States would lower the average tariff on Chinese products from 57% to 47%, and that punitive tariffs on chemical precursors — linked to the fentanyl crisis — would be reduced from 20% to 10%.

In return, China committed to resuming large‑scale purchases of U.S. soybeans, corn, and other agricultural goods. Additionally, Beijing decided to suspend, for one year, restrictions on the export of rare earth elements — a resource essential to the global technology industry. This decision was interpreted as a gesture of stability and a demonstration of China’s strategic weight in that sector.

Trump described the meeting as “surprising and incredible,” even saying he would “rate it a 12 out of 10.” Xi Jinping, for his part, considered the frictions between China and the U.S. to be “normal phenomena,” emphasizing the importance of avoiding “vicious cycles of mutual retaliation.” Both leaders stressed the terms “communication,” “stability,” and “cooperation,” in contrast with the aggressive rhetoric of previous years. However, sensitive topics such as technology exports, social media, Taiwan, and regional security were mentioned only briefly, with no concrete progress.

Trade Truce, Not a Structural Solution

The agreement essentially represents a return to a previous point of stability rather than a qualitative breakthrough. Structural divergences persist, and Sino‑American relations may deteriorate before they improve. Trump’s strategy appears to consist of creating a problem first, then negotiating its resolution.

Chinese Strategic Initiative vs. U.S. Political Calculation

China demonstrated greater strategic initiative. Holding roughly 70% of the world’s rare‑earth reserves and dominating the technology for their processing, Beijing possesses strong negotiating leverage. Trump, on the other hand, seeks immediate political gains — tariff reductions and increased agricultural exports aim to consolidate support in rural states.

China, by contrast, adopts a long‑term perspective: stabilizing the external environment, strengthening its international image, and preparing the ground for internal adjustments. For Trump, tariffs serve as a tool of pressure — his logic is to provoke deadlock and then negotiate its solution.

Symbolic Value Greater Than Real Progress

Global markets reacted cautiously, interpreting the meeting as a symbolic gesture rather than a structural turning point. Chinese analysts believe a new phase of “competition on equal footing” is beginning — a G2 rivalry in which both sides acknowledge each other’s importance without abandoning strategic competition.

The tariff truce and the resumption of agricultural purchases generate immediate benefits: for the U.S., they relieve pressure on the farming sector and bring political gains; for China, they mitigate export impacts and help stabilize employment and consumption. Yet this is only a palliative measure. Industrial and technological competition continues, and structural imbalances remain. As economists put it, “this truce offers a breath, but not a cure.”

The issue of microchips and the export of sensitive technologies was mentioned, but no concrete agreement was reached. Washington maintains strict control over technology exports, while Beijing invests in self‑sufficiency. The temporary suspension of rare‑earth export restrictions is a strategic pause — if the geopolitical context shifts, China could reinstate such measures, directly affecting U.S. industry and its allies.

Geopolitics and Global Narratives

The meeting symbolizes both an attempt to ease tensions and a new stage of strategic competition. For third countries — such as South Korea, Japan, and Southeast Asian nations — the message is clear: rivalry remains, though momentarily under control.

Xi Jinping advocated for an “inclusive globalization” oriented toward the Global South. According to the Spanish newspaper El País, this narrative seeks to position China as an alternative to the U.S.‑led liberal order, reinforcing the trend toward multipolarity. Trump views diplomacy as a transaction — every deal must yield tangible benefits. Xi, on the other hand, acts with a state logic, portraying China as a rational, responsible, and confident power.

Structural Contradictions Persist

Despite the amicable tone, the fundamental contradictions in Sino‑American relations remain:

– Technology: The U.S. fears China’s scientific rise; China views autonomous innovation as a matter of national security.
– Supply chains: Washington seeks to “de‑risk,” while Beijing accelerates import substitution.
– Global governance: The U.S. defends the traditional liberal order; China proposes a more plural and inclusive model.
– Regional issues: Taiwan, the South China Sea, and Indo‑Pacific security continue to be flashpoints.

Future Outlook

Short Term:
Over the next 12 months, both sides are expected to prioritize stability and dialogue. China will use the truce to strengthen its technological and industrial base, while the U.S. will seek to avoid external shocks ahead of the midterm elections.

Medium Term:
If the temporary measures become institutionalized — through agreements on agricultural trade, strategic resource exports, and technology standards — a relationship of controlled competition may emerge. However, factors such as political polarization in the U.S. or economic slowdown in China could undermine this process.

Long Term:
Experts foresee three possible scenarios:

1. Limited cooperation: ongoing competition with stable areas of coordination;
2. Renewed confrontation: reactivation of tensions due to regional crisis or domestic politics;
3. Structural transformation: redefinition of the global order with a new division of power and complementary roles.

The most likely scenario is the first — competitive coexistence, marked by strategic rivalry but managed through permanent diplomatic channels.

Impacts on Third Parties and the Global Economy

United States:
Agricultural states and export sectors will benefit in the short term, though industrial and technological challenges persist.

China:
The meeting reinforces China’s image as a stable and dialogue‑oriented power, providing relief to its economy and restoring market confidence.

Global Economy:
The signal of détente helps stabilize supply chains, particularly in high‑tech and energy sectors. Still, middle‑tier countries remain vulnerable to fluctuations in Sino‑American rivalry.

Conclusion

The meeting between Xi Jinping and Donald Trump in Busan marks a significant milestone, but not a definitive turning point. It represents a gesture of strategic moderation — each side sought specific gains and avoided further escalation of tensions. Structural divergences — technological, economic, and ideological — continue to shape the backdrop of the relationship. Even so, the reestablishment of high‑level dialogue is, in itself, a meaningful institutional advancement.

In a world marked by growing uncertainty, the future of Sino‑American relations will depend on both countries’ ability to turn an inevitable rivalry into strategically managed cooperation. The so‑called “Busan Truce” may not resolve deep‑rooted contradictions, but it opens a new chapter — more cautious, more pragmatic, and perhaps more mature.

The stabilization of economic development in China and the United States has the potential to significantly boost the global economy. Conversely, a renewed escalation of tensions between these two powers would have deeply negative effects on the international system. As the African proverb says: “When two elephants fight, it’s the grass that suffers.”

An unstable economic partnership between China and the United States poses a systemic risk to the entire world. Yet China’s progress and revitalization are not incompatible with President Trump’s stated goal of “making America great again.” On the contrary, there is room for mutual success and shared prosperity.

China and the United States must be partners, not adversaries — a lesson taught by history and demanded by contemporary reality. China expresses full willingness to continue working with President Trump in building a solid foundation for bilateral relations, fostering an environment conducive to the sustainable development of both nations.

EUA: Para resolver um problema, primeiro crie um!

Os dois elefantes gigantes lutam, quem sofre é o Capim!

JOÃO SHANG

Investigador Associado ao CEDESA (área China-África)

Visiting Professor na Beijing University-International Business and Economics

Em 30 de outubro de 2025, os presidentes Xi Jinping, da China, e Donald Trump, dos Estados Unidos, reuniram-se em Busan, Coreia do Sul, naquele que foi o primeiro encontro presencial entre ambos desde 2019. Apesar da brevidade, a reunião teve um impacto simbólico e estratégico significativo, sinalizando que China e Estados Unidos podem, em determinadas circunstâncias, alcançar êxitos mútuos e prosperidade compartilhada.

Nos últimos anos, a relação sino-americana foi marcada por tensões intensas — disputas tarifárias, conflitos tecnológicos, divergências sobre Taiwan, segurança no Indo-Pacífico e vulnerabilidades nas cadeias globais de abastecimento. O reencontro entre os dois líderes foi, portanto, interpretado como um gesto de distensão e um teste político de alto nível para reavaliar os equilíbrios entre as duas maiores potências do sistema internacional.

Comércio e Tarifas: Uma Trégua Temporária

O principal resultado da reunião foi a redução provisória das tarifas comerciais. Trump anunciou que os Estados Unidos diminuiriam a média das tarifas sobre produtos chineses de 57% para 47%, e que as tarifas punitivas sobre precursores químicos — associados à crise do fentanil — seriam reduzidas de 20% para 10%.

Em contrapartida, a China comprometeu-se a retomar a compra em larga escala de soja, milho e outros produtos agrícolas norte-americanos. Além disso, Pequim decidiu suspender, por um período de um ano, as restrições à exportação de terras raras — recurso essencial para a indústria tecnológica global. Esta decisão foi interpretada como um gesto de estabilidade e uma demonstração do peso estratégico da China nesse setor.

Trump classificou o encontro como “surpreendente e incrível”, chegando a afirmar que “daria nota 12 numa escala de 10”. Xi Jinping, por sua vez, considerou que as fricções entre China e EUA são “fenômenos normais”, destacando a importância de evitar “ciclos viciosos de retaliação mútua”. Ambos enfatizaram os termos “comunicação”, “estabilidade” e “cooperação”, contrastando com a retórica agressiva dos anos anteriores. No entanto, temas sensíveis como exportação de tecnologia, redes sociais, Taiwan e segurança regional foram apenas mencionados, sem avanços concretos.

Trégua Comercial, Não Solução Estrutural

O acordo representa, essencialmente, um retorno ao ponto anterior de estabilidade, sem configurar um avanço qualitativo. As divergências estruturais persistem, e a relação sino-americana pode deteriorar-se antes de melhorar. A estratégia de Trump parece consistir em criar o problema para, posteriormente, negociar sua resolução.

Iniciativa Estratégica Chinesa vs. Cálculo Político Norte-Americano

A China demonstrou maior iniciativa estratégica. Detendo cerca de 70% das reservas mundiais de terras raras e dominando a tecnologia de seu processamento, Pequim possui alavancas de negociação robustas. Trump, por outro lado, busca ganhos políticos imediatos — a redução de tarifas e o aumento das exportações agrícolas visam consolidar apoio nos estados rurais. A China, em contraste, adota uma visão de longo prazo: estabiliza o ambiente externo, reforça sua imagem internacional e prepara o terreno para ajustes internos.

As tarifas funcionam, para Trump, como instrumento de pressão. Sua lógica é provocar o impasse para, em seguida, negociar a solução.

Valor Simbólico Maior que Avanço Real

Os mercados globais reagiram com cautela, sinalizando que o encontro foi interpretado como gesto simbólico, não como virada estrutural. Analistas chineses consideram que se inicia uma nova fase de “competição em pé de igualdade” — uma rivalidade G2, em que ambos reconhecem a importância do outro, sem renunciar à disputa estratégica.

A trégua tarifária e a retomada das compras agrícolas geram benefícios imediatos: para os EUA, aliviam a pressão sobre o setor agrícola e oferecem ganhos políticos; para a China, reduzem o impacto nas exportações e ajudam a estabilizar o emprego e o consumo. Contudo, trata-se de uma medida paliativa. A competição industrial e tecnológica prossegue, e os desequilíbrios estruturais permanecem. Como afirmam os economistas, “esta trégua oferece um suspiro, mas não uma cura”.

A questão dos microchips e da exportação de tecnologias sensíveis foi mencionada, mas não houve acordo concreto. Washington mantém controle rigoroso sobre exportações tecnológicas, enquanto Pequim investe em autossuficiência. A suspensão temporária das restrições às exportações de terras raras é uma pausa estratégica — caso o contexto geopolítico se altere, a China poderá reativar tais medidas, com impacto direto sobre a indústria norte-americana e seus aliados.

Geopolítica e Narrativas Globais

O encontro simboliza tanto uma tentativa de reduzir tensões quanto uma nova etapa da competição estratégica. Para países terceiros — como Coreia do Sul, Japão e nações do Sudeste Asiático — a mensagem é clara: a rivalidade permanece, embora momentaneamente sob controle.

Xi Jinping defendeu uma “globalização inclusiva”, voltada para o Sul Global. Segundo o jornal espanhol El País, essa narrativa busca posicionar a China como alternativa à ordem liberal liderada pelos EUA, reforçando a tendência de multipolaridade. Trump encara a diplomacia como transação: cada acordo deve gerar benefícios tangíveis. Xi, por sua vez, atua com lógica de Estado — reforçando a imagem da China como potência racional, responsável e confiante.

Contradições Estruturais Persistem

Apesar do tom amistoso, as contradições fundamentais da relação sino-americana permanecem:

  • Tecnologia: os EUA temem a ascensão científica chinesa; a China considera a inovação autônoma uma questão de segurança nacional.
  • Cadeias de abastecimento: Washington busca “reduzir riscos”; Pequim acelera a substituição de importações.
  • Governança global: os EUA defendem a ordem liberal tradicional; a China propõe um modelo mais plural e inclusivo.
  • Questões regionais: Taiwan, Mar do Sul da China e segurança no Indo-Pacífico continuam como focos de tensão.

Perspectivas Futuras

Curto Prazo:
Nos próximos 12 meses, ambos deverão priorizar a estabilidade e o diálogo. A China aproveitará a trégua para reforçar sua base tecnológica e industrial, enquanto os EUA buscarão evitar choques externos antes das eleições intercalares.

Médio Prazo:
Se as medidas temporárias forem institucionalizadas — por meio de acordos sobre comércio agrícola, exportação de recursos estratégicos e normas tecnológicas — poderá emergir uma relação de competição controlada. Contudo, fatores como polarização política nos EUA ou desaceleração econômica na China podem comprometer esse processo.

Longo Prazo:
Especialistas projetam três cenários possíveis:

  1. Cooperação limitada: competição contínua com áreas de coordenação estável;
  2. Retorno da confrontação: reativação de tensões por crises regionais ou políticas internas;
  3. Transformação estrutural: redefinição da ordem global com nova divisão de poder e papéis complementares.

O cenário mais provável é o primeiro — uma coexistência competitiva, marcada por rivalidade estratégica, mas gerida por canais diplomáticos permanentes.

Impactos sobre Terceiros e a Economia Global

Estados Unidos:
Estados agrícolas e setores exportadores serão beneficiados a curto prazo. Contudo, os desafios industriais e tecnológicos persistem.

China:
A reunião reforça a imagem da China como potência estável e dialogante, oferecendo alívio à sua economia e restaurando a confiança dos mercados.

Economia Global:
O sinal de distensão contribui para estabilizar as cadeias de suprimentos, especialmente nos setores de alta tecnologia e energia. Ainda assim, países intermediários continuarão vulneráveis às oscilações da rivalidade sino-americana.

Conclusão:
O encontro entre Xi Jinping e Donald Trump em Busan representa um marco relevante, mas não uma inflexão definitiva. Trata-se de um gesto de moderação estratégica — cada parte buscou ganhos específicos e evitou o agravamento das tensões. As divergências estruturais — tecnológicas, econômicas e ideológicas — continuam a moldar o pano de fundo da relação. Ainda assim, o restabelecimento do diálogo de alto nível constitui, por si só, um progresso institucional significativo.

Num mundo marcado por crescente incerteza, o futuro das relações sino-americanas dependerá da capacidade de ambos os países de converter uma rivalidade inevitável em uma cooperação estrategicamente gerida. A chamada “trégua de Busan” pode não resolver as contradições profundas, mas inaugura um novo capítulo — mais cauteloso, mais pragmático e, possivelmente, mais amadurecido.

A estabilização do desenvolvimento económico da China e dos Estados Unidos tem potencial para impulsionar significativamente a economia global. Por outro lado, uma nova escalada de tensões entre essas duas potências teria efeitos negativos profundos sobre o sistema internacional. Como diz o provérbio africano: _“Quando dois elefantes lutam, quem sofre é o capim.”_

Uma parceria económica instável entre China e Estados Unidos representa um risco sistémico para o mundo inteiro. No entanto, o progresso e a revitalização da China não são incompatíveis com o objetivo declarado do Presidente Trump de “tornar a América grande outra vez”. Pelo contrário, há espaço para êxito mútuo e prosperidade compartilhada.

China e Estados Unidos devem ser parceiros e não adversários — esta é uma lição que a história ensina e uma exigência imposta pela realidade contemporânea. A China manifesta plena disposição para continuar a trabalhar com o Presidente Trump na construção de uma base sólida para as relações bilaterais, promovendo um ambiente propício ao desenvolvimento sustentável de ambas as nações.

O mundo unipolar desapareceu para sempre

“Mais do que um espaço económico, o Fórum Macau tem que funcionar como “ponte estratégica para promover confiança política e aproximação cultural entre a China e o mundo lusófono”, diz João Shang, investigador associado no Centro de Estudos para o Desenvolvimento Económico e Social de África (CEDESA). Para o investigador, os PALOP “não constituem uma potência económica ou militar comparável a outros blocos regionais, mas têm um valor significativo em termos culturais, linguísticos e geopolíticos que a China valoriza”

Como é que Pequim vê os PALOP dentro da sua relação mais ampla com a África?

João Shang — A China tem-se esforçado por construir boas relações com todos os países africanos e, naturalmente, isso inclui também os seis países lusófonos africanos. Apesar do peso económico dos PALOP não ser muito grande, a China pretende manter uma amizade de longo prazo. Entre os PALOP, Angola, Moçambique e a Guiné Equatorial são atualmente os parceiros comerciais mais importantes da China, devido ao elevado volume de trocas comerciais; Cabo Verde e São Tomé e Príncipe destacam-se como destinos turísticos para viajantes chineses; e as relações políticas com a Guiné-Bissau mantêm-se num ótimo nível no plano internacional.

Dado o alargamento dos BRICS e o papel da China nesse processo, vê espaço para que os PALOP — em particular Angola — possam aderir num futuro próximo?

J.S. – O mundo de hoje é diversificado, o mundo unipolar desapareceu para sempre. Por isso, é necessário cultivar uma atmosfera cultural e política diversificada, sobretudo entre os países do Sul Global, em desenvolvimento ou subdesenvolvidos. O surgimento dos BRICS corresponde à expectativa de muitos desses países, que procuram obter mais benefícios e apoio através dessa plataforma.

Na realidade, o papel dos BRICS é muito diferente do das alianças ocidentais. Não se trata de uma entidade militar, mas sim de um mecanismo económico, no qual todos os membros têm direitos iguais. Não existe um líder que controle os BRICS — China, Índia ou África do Sul têm direitos equivalentes. Portanto, não se pode dizer que a China seja o “líder” dos BRICS.

Atualmente, a África do Sul procura atrair mais países africanos para o grupo. A Etiópia e o Egito tornaram-se membros oficiais em 1 de janeiro de 2024. Além disso, após a cimeira de 2023, países como o Zimbabué e a Argélia manifestaram interesse em aderir, embora ainda não o tenham feito. Os países lusófonos africanos precisariam de apresentar formalmente a sua candidatura.

Nos últimos anos, o Governo angolano tem-se aproximado dos Estados Unidos e a relação com a Rússia não é boa. Parece-me, por isso, que Angola terá primeiro de convencer Moscovo a apoiar a sua entrada. A China, por seu lado, continua ao lado de Angola. Em 2024, os dois países assinaram a Declaração Conjunta sobre o Estabelecimento da Parceria de Cooperação Estratégica Global, um acordo de grande importância que reforça os laços bilaterais.

Considera que uma eventual federalização ou integração política mais forte dos PALOP os tornaria parceiros mais atrativos para a China?

J.S. – No cenário mundial, os PALOP não constituem uma potência económica ou militar comparável a outros blocos regionais, mas têm valor significativo em termos culturais, linguísticos e geopolíticos. Angola e Moçambique destacam-se como as maiores economias do grupo, sobretudo graças ao petróleo, gás natural, carvão e outros minerais estratégicos. Cabo Verde e São Tomé e Príncipe, apesar da sua dimensão, têm importância estratégica devido à localização atlântica, servindo como pontos de apoio logístico e de segurança marítima.

Politicamente, os países do grupo participam ativamente na União Africana e nas Nações Unidas, muitas vezes de forma coordenada. Angola tem desempenhado um papel relevante na mediação de conflitos regionais, enquanto Cabo Verde se afirma como exemplo de estabilidade democrática em África.

Assim, a China vê oportunidades de cooperação acrescidas com os PALOP, sobretudo na importação de matérias-primas e no setor agrícola. Há, portanto, muito espaço para expandir a cooperação.

Angola é o segundo maior parceiro comercial lusófono da China, depois do Brasil, mas as suas exportações para Pequim têm vindo a cair. Quais são os fatores que explicam esta queda e como poderá Angola diversificar as suas exportações para além do petróleo?

J.S. – As exportações angolanas para a China deverão cair cerca de 17% em 2025, sobretudo porque Pequim diversificou os seus fornecedores de petróleo, privilegiando países como a Rússia e outros no Médio Oriente, com preços e custos de transporte mais baixos. Assim, a diminuição das compras de petróleo angolano não surpreende.

Além disso, Angola atravessa atualmente um período económico difícil. A escassez de divisas, os cortes nos subsídios, a desvalorização da moeda, o aumento dos preços do petróleo e a inflação reduziram o poder de compra interno, levando também à queda das importações provenientes da China.

Desde 2014, o Governo angolano tem tentado diversificar a economia, consciente dos riscos da chamada “doença holandesa” [Em economia, doença holandesa refere-se à relação entre a exportação de recursos naturais e o declínio do setor manufatureiro]. Foram promovidos projetos agrícolas, mineiros, industriais e turísticos para reduzir a dependência do petróleo. Contudo, a reforma económica revelou-se um teste exigente para todo o sistema governativo, exigindo forte coordenação interministerial.

Onze anos depois, o petróleo continua a ser o pilar da economia, dada a sua elevada rentabilidade e os menores custos de investimento comparativamente a outros setores. Houve investimentos em agricultura e mineração, mas com resultados limitados. O Governo instou as províncias a atrair mais investimento, mas o ambiente de negócios desafiante tem afastado investidores ocidentais. As empresas chinesas, por sua vez, concentram-se sobretudo na construção e no comércio, criando empregos e mais recentemente apostando em fábricas locais, o que gera oportunidades para a juventude angolana.

Angola tem laços históricos com a Rússia e está também a explorar parcerias com a União Europeia. Como é que a China gere a diplomacia multivetorial angolana?

J.S. – Antes de mais, a China segue uma política de não-interferência nos assuntos internos de outros países, reconhecendo que o Governo angolano tem o direito de escolher os seus próprios parceiros. Atualmente, as relações entre Angola e a Rússia estão a desenvolver-se, mas não de forma tão sólida como se poderia esperar. Interesses divergentes conduziram a abordagens distintas e até conflituosas, levando cada parte a seguir a sua própria agenda.

Desde 2017, Angola tem procurado financiamento e apoio ocidental. Contudo, muitos desses apoios não se materializaram na prática. Um exemplo é o Corredor do Lobito: após os EUA anunciarem de forma abrupta que não participariam no projeto, Angola viu-se obrigada a procurar assistência junto de países árabes, de Israel, da Coreia do Sul e do Banco Africano de Desenvolvimento.

Quão eficaz tem sido a promoção de investimento e comércio via Fórum Macau, sobretudo para economias mais pequenas como São Tomé e Príncipe ou a Guiné-Bissau?

J.S. – Um dos papéis centrais do Fórum Macau é o de aprofundar a cooperação económica e comercial. Têm sido promovidos investimentos bilaterais, facilitação do comércio e parcerias em setores estratégicos como energia, infraestruturas, agricultura, pescas e finanças. Para além disso, iniciativas como o Fundo de Cooperação e Desenvolvimento China–Países de Língua Portuguesa apoiam projetos concretos de desenvolvimento.

O Fórum desempenha igualmente um papel importante no intercâmbio cultural e humano. Através de programas de formação e capacitação, promove-se a transferência de conhecimento e o fortalecimento das relações entre profissionais e instituições. Macau, pela sua herança sino-lusófona e pelo uso oficial da língua portuguesa, funciona como ponto de encontro privilegiado nesse diálogo.

Sendo a única cidade da China onde o português é língua oficial, Macau pode servir de ponte entre a China e os PALOP. O Fórum de Macau, em articulação com a CPLP, constitui uma plataforma estratégica de intercâmbio e cooperação, onde o idioma comum reforça a confiança e a proximidade entre os membros. Em síntese, o Fórum Macau é muito mais do que um espaço económico: é uma ponte estratégica que promove confiança política, desenvolvimento conjunto e aproximação cultural entre a China e o mundo lusófono.

Tendo em conta as mais recentes estatísticas que mostram uma queda nas exportações dos PALOP para a China, espera que Pequim reajuste as suas políticas ou os seus instrumentos de financiamento, como o Fundo de Cooperação para o Desenvolvimento China–Países de Língua Portuguesa?

J.S. – A China tem interesse em manter relações comerciais robustas com os PALOP, tanto para garantir o fornecimento de matérias-primas (petróleo, minerais, etc.) como para expandir o acesso a novos mercados consumidores.

Em 2023, o Fundo Sino-Lusófono flexibilizou as regras de acesso ao financiamento, permitindo que mais empresas lusófonas recorressem às suas linhas de crédito. Essa tendência poderá traduzir-se em mais capital, empréstimos mais acessíveis ou condições financeiras mais favoráveis (juros, prazos, garantias) para projetos de exportação ou produção nos PALOP.

A ideia é também incentivar os países produtores a agregar valor aos seus produtos, para exportarem não apenas matérias-primas, mas também bens transformados com maior valor acrescentado. Outro eixo de ação passa por apoiar reformas portuárias, infraestruturais e aduaneiras, reduzindo tarifas e barreiras não-tarifárias que ainda dificultam as exportações africanas.

Desde o Fórum de Cooperação China-África de 2025, Pequim concedeu isenção de tarifas a 90% dos produtos provenientes de países africanos, pelo que os PALOP podem beneficiar significativamente dessa medida.