Diversificação da economia angolana: Uma Leitura Crítica dos Números do Investimento Estrangeiro e do PIB Não Petrolífero em Angola
Rui Verde
1-Nos últimos dois anos, o discurso económico oficial em Angola passou a apoiar-se em dois indicadores considerados particularmente encorajadores. Por um lado, o investimento direto estrangeiro (IDE) não petrolífero registou um crescimento estatístico impressionante. A isto acresceu que o PIB não petrolífero passou a representar uma parcela maior da economia angolana, tal surgindo como aparente prova de que o país estaria finalmente a superar décadas de dependência do petróleo.
À primeira vista, os números parecem justificar otimismo. O IDE não petrolífero aumentou de apenas 353,5 milhões de dólares em 2024 para 959,4 milhões em 2025, um crescimento superior a 170%.
No primeiro semestre de 2026, esse valor já ascendia a 971,8 milhões de dólares, ultrapassando o total registado em todo o ano anterior.
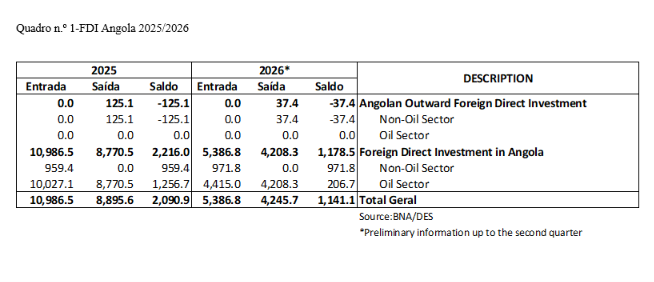
Paralelamente, os setores não petrolíferos da economia passaram a crescer mais rapidamente do que o setor petrolífero, enquanto o peso relativo do petróleo no PIB continuou a diminuir.
No entanto, a questão fundamental não é saber se estes números cresceram, mas saber o que medem exatamente e se permitem concluir que Angola está perante uma transformação estrutural da sua economia.
2-Uma análise mais detalhada sugere que a realidade pode ser mais complexa do que a narrativa da diversificação económica frequentemente apresentada.
O primeiro problema surge na interpretação do investimento direto estrangeiro não petrolífero. O valor de 959,4 milhões de dólares divulgado pelo Banco Nacional de Angola é frequentemente entendido como a entrada de quase mil milhões de dólares em novos investimentos produtivos.
Contudo, isso não corresponde necessariamente ao significado estatístico do indicador. Segundo a metodologia internacional adotada pelo Fundo Monetário Internacional e seguida pelos bancos centrais, o IDE não corresponde apenas a novas fábricas, novas explorações mineiras ou novos projetos agrícolas. O conceito inclui igualmente reinvestimento de lucros, aumentos de capital em empresas já existentes, operações entre empresas do mesmo grupo económico, reestruturações societárias e instrumentos de dívida intragrupo.
Em consequência, um aumento do IDE não significa automaticamente um aumento equivalente do investimento produtivo real. Uma empresa estrangeira já estabelecida em Angola pode decidir manter lucros no país em vez de os transferir para o exterior. Estatisticamente, essa decisão surge contabilizada como investimento direto estrangeiro. Da mesma forma, uma casa-mãe pode conceder um empréstimo à sua subsidiária angolana, operação que também pode ser integrada nas estatísticas do IDE. Em ambos os casos há um aumento do indicador sem que tenha necessariamente surgido uma nova fábrica, uma nova exploração agrícola ou uma nova unidade industrial.
Mais importante ainda, os dados da Posição de Investimento Internacional divulgados pelo próprio BNA levantam questões adicionais (Quadro n.º 2 abaixo).
A Posição de Investimento Internacional não mede fluxos anuais. Mede o stock acumulado de ativos e passivos externos num determinado momento. Por essa razão, constitui um instrumento particularmente útil para verificar se os fluxos anunciados se traduzem efetivamente numa acumulação significativa de capital estrangeiro.
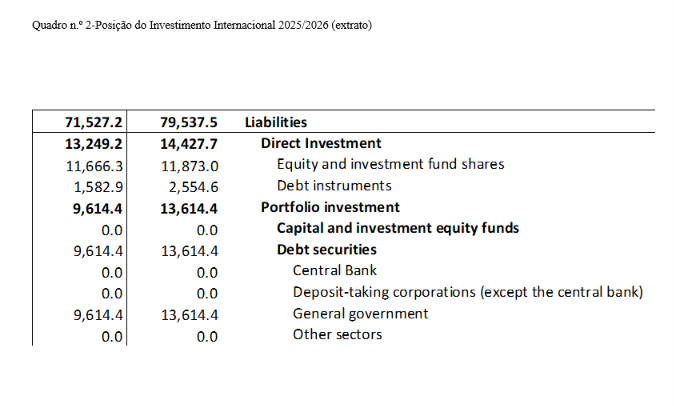
Os números são reveladores.
Em 2025, o stock total de investimento direto estrangeiro em Angola correspondia a aproximadamente 13,25 mil milhões de dólares. Em 2026, esse valor ascendia a 14,43 mil milhões. Ou seja, apesar da forte expansão do IDE não petrolífero anunciada pelos indicadores de fluxos, o stock total de investimento direto estrangeiro aumenta apenas cerca de 1,18 mil milhões de dólares.
Mas o aspeto mais interessante não reside sequer na magnitude do aumento. Reside na sua composição. Entre 2025 e 2026, a componente de capital próprio (“equity”) aumenta apenas cerca de 207 milhões de dólares, passando de 11,67 para 11,87 mil milhões. Em contrapartida, a componente associada a instrumentos de dívida cresce aproximadamente 972 milhões, passando de 1,58 para 2,55 mil milhões.
Esta diferença é particularmente significativa. Se o país estivesse a assistir a uma vaga de novos projetos produtivos financiados por investidores estrangeiros, seria razoável esperar uma expansão visível do capital próprio investido em empresas angolanas. Contudo, o que se observa é sobretudo um crescimento da dívida associada ao investimento direto.
Em termos simples, o aumento do IDE parece resultar muito mais de relações financeiras intragrupo do que da entrada maciça de novos acionistas ou da criação de novas capacidades produtivas. Isto não significa que os números estejam errados. Significa apenas que podem estar a medir algo diferente daquilo que muitos economistas imaginam.
A isto acresce que os vários dados disponíveis- que são pouco detalhados- indicam que a maior parte do crescimento do IDE não petrolífero se encontra associada à mineração, aos transportes, à logística, à energia e às infraestruturas ligadas ao Corredor do Lobito.
Trata-se de setores com enorme importância estratégica, mas que não representam necessariamente uma diversificação profunda da estrutura económica nacional, pois existe uma diferença importante entre diversificação económica e diversificação dos setores extrativos.
3-Durante décadas Angola dependeu do petróleo. Atualmente, uma parte crescente do investimento parece direcionar-se para minerais críticos, cobre, diamantes, ouro, terras raras e infraestruturas de transporte destinadas a servir essas atividades. Quer isto dizer que do ponto de vista das contas nacionais, existe uma diversificação, mas do ponto de vista do modelo económico, pode estar simplesmente a ocorrer uma substituição gradual de um ciclo extrativo por outro.
Esta hipótese torna-se ainda mais plausível quando se considera o contexto geopolítico atual.
O desenvolvimento do Corredor do Lobito tornou-se uma prioridade para os Estados Unidos, a União Europeia e diversas instituições financeiras internacionais. O corredor é visto como uma alternativa estratégica para o transporte de minerais provenientes da República Democrática do Congo e da Zâmbia. Consequentemente, uma parte do aumento do investimento pode refletir expectativas sobre oportunidades futuras associadas à logística regional e aos minerais críticos.
Em grande medida, os fluxos atuais podem estar associados à antecipação de rendimentos futuros relacionados com o Corredor do Lobito, a cadeia de valor dos minerais críticos e a crescente procura ocidental por fontes alternativas de abastecimento. É perfeitamente possível que parte do IDE observado resulte mais de expectativas do que de atividade económica já consolidada.
4-O mesmo exercício de prudência aplica-se à interpretação do crescimento do PIB não petrolífero.
A agricultura, os transportes, o comércio, as telecomunicações, a construção e determinados segmentos da indústria transformadora registaram desempenhos favoráveis nos últimos anos. No entanto, isso não implica necessariamente que tenha ocorrido uma transformação estrutural da economia.
Uma parte importante do aumento do peso relativo do PIB não petrolífero resulta da redução continuada da importância do petróleo. Ao longo da última década, a produção petrolífera angolana sofreu um declínio estrutural associado ao envelhecimento de diversos campos e à insuficiência de novos investimentos exploratórios. Consequentemente, uma vez que o petróleo perde peso, todos os restantes setores aumentam automaticamente a sua participação relativa na economia, mesmo que o seu crescimento absoluto seja moderado.
Além do mais, Angola procedeu recentemente à atualização das contas nacionais e do ano-base utilizado para medir o PIB. Estas revisões metodológicas são normais e recomendadas pelas organizações internacionais. Não constituem qualquer manipulação estatística. Pelo contrário, procuram melhorar a qualidade da informação.
Contudo, os seus efeitos podem ser substanciais, pois atividades anteriormente subavaliadas passam a ser captadas com maior rigor. Segmentos da economia informal tornam-se mais visíveis. Certas atividades de serviços ganham um peso estatístico superior ao anteriormente registado.
Nessa medida, uma parte do aumento observado no PIB não petrolífero pode refletir uma medição mais completa da economia e não apenas a criação de nova riqueza.
Isto é particularmente importante para a interpretação política dos indicadores.
Quando se afirma que o peso do setor não petrolífero passou de cerca de três quartos para mais de quatro quintos da economia, isso não reflete necessariamente que tenham surgido novos setores exportadores de grande dimensão. Indica também que o petróleo perdeu relevância relativa e que as estatísticas passaram a captar melhor determinadas atividades.
5-Em conjunto, estes elementos sugerem uma conclusão cautelosa.
Seria errado afirmar que nada mudou na economia angolana. Existe a algum crescimento não petrolífero, existe investimento em novos setores e existe uma diversificação mais evidente do que aquela que se observava há dez ou quinze anos.
Mas é igualmente precipitado concluir que Angola resolveu o seu problema histórico de dependência das commodities.
Os dados disponíveis não demonstram, por si só, uma transformação estrutural comparável à observada em países como a Malásia, a Indonésia ou o Vietname. Também não demonstram que o aumento do IDE corresponda integralmente a novos investimentos produtivos.
Pelo contrário, uma análise detalhada sugere que uma parte significativa dos fluxos de investimento pode estar associada a reinvestimento de lucros, dívida intragrupo, reorganizações financeiras e expectativas relacionadas com o Corredor do Lobito e os minerais críticos.
A questão decisiva será observar a evolução dos indicadores após 2026. Se os níveis de IDE não petrolífero permanecerem elevados em 2027, 2028 e 2029, acompanhados por crescimento sustentado das exportações não petrolíferas, então será possível falar numa verdadeira mudança estrutural.
Se, pelo contrário, os fluxos regressarem aos níveis históricos registados antes de 2025 e se continuarem concentrados em mineração e logística associadas à exportação de recursos naturais, então os anos de 2025 e 2026 serão apenas o resultado de um ciclo específico de investimento ligado ao Corredor do Lobito, aos minerais críticos e à reconfiguração geopolítica da competição entre Ocidente e China em África.
Em suma, os números atualmente disponíveis permitem afirmar que Angola está a diversificar mais do que no passado. Ainda não permitem afirmar, com o mesmo grau de confiança, que a estrutura profunda da economia angolana tenha sido efetivamente transformada.